Anyday | Shop. Slice. Simple.
- 67.00
- 4,6
- Installationer
- 10.00K
- Pris
- Free
Skærmbilleder
Analyse af Reviewed
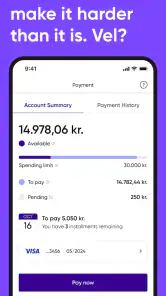
Jeg ville først og fremmest se Anyday som et betalingsværktøj til shopping, ikke som en butik med varer i sig selv. Appens idé er at dele en betaling op, så en mindre del betales ved købet, mens resten fordeles over de følgende måneder uden renter og gebyrer. Det kan gøre en større bestilling lettere at passe ind i budgettet, men det ændrer ikke ved, at hele beløbet stadig skal betales.
Anyday er udviklet af Anyday.io og hører hjemme i shoppingkategorien. Appen er gratis at hente, og den er beregnet til alle fra PEGI 3. I min vurdering er den mest interessant for folk, der allerede overvejer et køb og vil forstå betalingsvalget, før de beslutter sig. Den er mindre oplagt, hvis målet er at finde tilbud eller sammenligne produkter på tværs af butikker.
Hvad den gratis adgang faktisk giver
Det koster ikke noget at hente appen, men gratis adgang er ikke det samme som gratis shopping. Betalingsordningen handler om tidspunktet for betaling, ikke om at få varen billigere. Jeg synes, det er den vigtigste skelnen at holde fast i: Appen kan gøre en udgift mere overskuelig fra måned til måned, men den skaber ikke ekstra råderum, hvis økonomien allerede er stram.
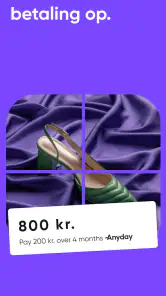
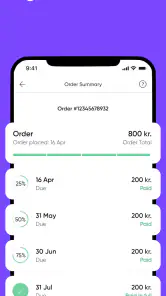
Den centrale model er enkel at forklare: Du betaler en fjerdedel ved købet, og de resterende tre fjerdedele fordeles over de næste tre måneder. Der er ingen renter eller gebyrer knyttet til den beskrevne ordning. Det gør regnestykket mere gennemskueligt end løsninger, hvor en udsat betaling kan blive dyrere, men det er stadig værd at læse betalingsvilkårene i den konkrete situation og sikre sig, at de passer til ens planer.
Appen har et gennemsnit på 4,6 baseret på 424 vurderinger, og der er 67 skrevne anmeldelser. Den er hentet over 10.000 gange. Det giver et indtryk af, at andre bruger løsningen, men jeg ville ikke lade popularitet afgøre, om afbetaling passer til mit eget budget. En høj vurdering kan ikke fortælle, om ens kommende regninger kan rummes sammen med de planlagte betalinger.
Version 2.10.0 kræver Android 7.0 eller nyere. Hvis du bruger en ældre Android-telefon, er det værd at kontrollere kompatibiliteten, før du regner med at kunne bruge appen. Selve den gratis installation er kun første skridt; værdien afhænger af, om betalingsmuligheden passer til det køb, du står overfor.
En betalingsplan er ikke en rabat
Jeg ville sammenligne Anyday med de andre måder, man normalt betaler for shopping på: at betale hele beløbet med det samme, bruge en almindelig betalingsløsning eller vælge en anden form for delbetaling. Den praktiske forskel her er den beskrevne opdeling uden renter og gebyrer. Hvis du allerede har pengene og foretrækker at afslutte købet med det samme, giver en betalingsplan ikke nødvendigvis nogen fordel.
Omvendt kan opdelingen være nyttig, når en nødvendig eller velovervejet udgift falder på et tidspunkt, hvor det fulde beløb er upraktisk at betale på én gang. Det er især vigtigt ikke at forveksle en mindre betaling i dag med en lavere samlet pris. Jeg ville beslutte, om varen er pengene værd, før jeg lod betalingsformen påvirke købslysten.
Den nyttige arbejdsgang er at regne fremad
Et konkret eksempel: Du skal købe noget til hjemmet, som du allerede havde planlagt at anskaffe, men betalingen falder lige før flere andre faste udgifter. Før du vælger delbetaling, kan du skrive de kommende betalinger ind i din egen kalender og se, om de passer sammen med husleje, regninger og almindelige indkøb. Det er en enkel vane, men den gør betalingsplanen til et bevidst valg i stedet for en måde at udskyde et ubehageligt regnestykke på.
En anden nyttig tilgang er at betragte hver ny afbetaling som en forpligtelse, der skal lægges oven i de allerede planlagte. Hvis du overvejer flere køb tæt på hinanden, så vurder dem samlet, ikke hver for sig. Hver enkelt betaling kan se lille ud, mens flere samtidige planer bliver sværere at holde styr på. Jeg ville derfor kun bruge løsningen, når jeg allerede ved, hvor pengene til de kommende betalinger skal komme fra.
Det er også klogt at afgøre, om du ønsker fleksibilitet eller enkelhed. En fuld betaling giver et afsluttet køb og ingen kommende betalinger at huske på. En delt betaling kan give luft her og nu, men kræver, at du følger op på de næste måneder. For mig er det en reel afvejning, ikke en automatisk forbedring.
Hvor værdien ligger — og hvor den stopper
Den største værdi er efter min mening forudsigelighed: Den beskrevne betalingsfordeling er let at forstå, og fraværet af renter og gebyrer gør det nemmere at se, hvad ordningen går ud på. Det er mere brugbart end blot at få tilbudt en udsættelse uden at tænke over, hvordan betalingerne senere lander. Men fordelene gælder kun, hvis du holder styr på forpligtelserne og ikke bruger opdelingen som anledning til at købe mere, end du ellers ville.
Det er også værd at skelne mellem appens rolle og butikkens. Anyday er et betalingsværktøj, så det erstatter ikke nødvendigvis din sædvanlige måde at undersøge kvalitet, returvilkår eller samlet pris på. Sammenlign stadig varen og købsbetingelserne, som du ville gøre ved enhver anden betaling. En bekvem betalingsplan kan ikke i sig selv gøre et dårligt køb til et godt køb.
Hvis dit vigtigste mål er at spare penge, kan det være bedre først at vente, sammenligne priser eller vælge en billigere vare. Hvis målet derimod er at fordele betalingen for et køb, du allerede har besluttet dig for, er Anyday mere relevant. Det skel hjælper med at undgå, at betalingsformen kommer til at styre selve beslutningen om, hvad du køber.
De reelle tradeoffs i hverdagen
Den mest oplagte begrænsning er, at delbetaling stadig kræver økonomisk disciplin. Du skal kunne afsætte penge til de kommende betalinger, også hvis andre udgifter dukker op. En plan, der føles overkommelig på købsdagen, kan blive mindre bekvem, hvis indkomsten eller budgettet ændrer sig. Hvis du ikke har en stabil måde at følge betalinger på, kan almindelig betaling eller at vente med købet være et tryggere valg.
Der er også et spørgsmål om behov. Til små, rutinemæssige køb kan det være unødigt besværligt at dele betalingen op; det er ofte enklere at betale med det samme. Til større, planlagte køb kan opdelingen være mere relevant, men kun hvis den samlede pris og de konkrete betingelser stadig giver mening. Jeg ville ikke vælge løsningen alene, fordi den gør et køb muligt lige nu.
Endelig afhænger nytten af, om betalingsmuligheden passer til den handel, du vil gennemføre. Appens grundidé er tydelig, men det er ikke det samme som, at enhver vare eller enhver butik nødvendigvis passer til ens plan. Før du baserer et køb på delbetaling, bør du kontrollere de valgmuligheder, der vises i den konkrete købsproces, og sikre dig, at betalingsforløbet stemmer med det, du forventer.
Hvem får mest ud af Anyday?
Jeg synes, løsningen passer bedst til den, der har et konkret køb i tankerne, kan betale første del uden at presse økonomien og allerede har plads til de næste betalinger. Den kan også være nyttig for en person, der foretrækker at planlægge en større udgift over flere måneder frem for at tømme kontoen på én gang. I begge tilfælde bør valget handle om likviditet og overblik, ikke om at få adgang til flere køb.
Den er mindre velegnet, hvis du ofte mister overblikket over små betalinger, har uforudsigelige indtægter eller allerede bruger flere betalingsplaner. Her kan den ekstra administration være en større ulempe end den kortsigtede lettelse. Hvis du kan vente og spare op, kan det være et bedre valg, fordi du undgår kommende betalinger og får tid til at genoverveje købet.
Jeg ville også springe appen over, hvis jeg primært ledte efter inspiration, produktanmeldelser eller en samlet shoppingoplevelse med søgning og prissammenligning. Det er ikke dét, betalingskonceptet løser. For den type behov er en butik eller sammenligningstjeneste mere relevant, mens Anyday først bliver interessant, når betalingen er det, du ønsker at planlægge.
Min vurdering før du vælger
Som gratis shoppingapp er Anyday mest værdifuld for sin betalingsfunktion, ikke fordi den i sig selv sænker prisen på en vare. Jeg kan godt se fordelen ved at dele betalingen op uden renter og gebyrer, når købet er velovervejet, og budgettet allerede kan bære hele beløbet over tid. Den enkle model gør det lettere at forstå forpligtelsen, men den fjerner ikke behovet for at planlægge.
Mit råd er at bruge den med et bestemt køb og en konkret betalingsplan for øje. Tjek, at de kommende beløb passer ind i dit budget, og sammenlign stadig produktets pris og vilkår med dine andre muligheder. Hvis du søger en måde at udskyde et køb, du egentlig ikke har råd til, ville jeg vente. Hvis du derimod ønsker en tydeligere fordeling af en planlagt udgift, kan Anyday være et praktisk valg — med den vigtige reservation, at fleksibiliteten kun er nyttig, når du holder styr på hele regningen.
Anyday | Shop. Slice. Simple. Ofte stillede spørgsmål
Hvad er Anyday | Shop. Slice. Simple., og hvordan fungerer tjenesten?
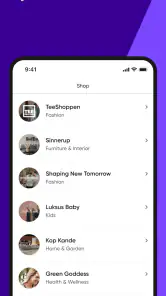
Anyday er en betalingstjeneste, der giver dig mulighed for at dele betalingen for et køb op i flere rater hos deltagende butikker. I appen kan du blandt andet få overblik over dine køb og betalinger. De præcise vilkår, muligheder og betalingsdatoer afhænger af butikken og den aftale, du får vist, når du vælger Anyday ved betaling.
Koster det noget at bruge Anyday til at dele en betaling op?
Det afhænger af den betalingsplan og de vilkår, der gælder for dit køb. Nogle planer kan være uden renter og gebyrer, når betalingerne gennemføres rettidigt, mens andre forhold kan medføre omkostninger. Læs derfor altid betalingsoversigten og de gældende vilkår, før du accepterer. Tjek også, hvad der sker, hvis en betaling bliver forsinket eller ikke kan gennemføres.
Hvordan betaler jeg mine rater, og kan jeg se kommende betalinger i appen?
Anyday-appen er beregnet til at hjælpe dig med at holde styr på dine køb og betalinger. Afhængigt af din aftale kan du se relevante oplysninger såsom betalingsplan og kommende forfaldsdatoer. Følg instruktionerne i appen for at administrere betalingsmetoden, og sørg for, at der er dækning på betalingskontoen på de relevante datoer. Kontrollér oplysningerne for hvert køb, da planer kan variere.
Kan jeg bruge Anyday i alle webshops og fysiske butikker?
Nej, Anyday kan kun vælges hos butikker, der tilbyder tjenesten som betalingsmulighed. Tilgængeligheden kan variere mellem webshops, fysiske butikker og forskellige købssituationer, og en butik kan have særlige betingelser for bestemte produkter eller beløb. Se efter Anyday ved betaling, eller undersøg butikkens betalingsmuligheder, før du går videre. At have appen installeret betyder ikke nødvendigvis, at alle køb kan betales med Anyday.
Hvad skal jeg vide om godkendelse, returvarer og sikkerhed, før jeg downloader appen?
Brugen af Anyday kan kræve, at du opfylder tjenestens betingelser og gennemfører en godkendelse, før en betalingsaftale kan oprettes. En retur eller annullering håndteres typisk i samarbejde med butikken, og det kan påvirke det beløb, du skylder, eller din betalingsplan; følg derfor både butikkens returregler og Anydays instruktioner. Gennemgå også appens aktuelle oplysninger om persondata, tilladelser og vilkår, før du opretter en konto.
Fordele
- Giver mulighed for at dele større køb op i mindre betalinger.
- Køb og betalinger kan samles ét sted i appen.
- Praktisk til at holde overblik over kommende afdrag.
- Kan bruges hos butikker
- der tilbyder Anyday som betalingsmulighed.
- En enkel løsning for dig
- der foretrækker at betale i rater.
Ulemper
- Kræver godkendelse
- før du kan bruge betalingsløsningen.
- Udvalget af butikker afhænger af
- hvem der samarbejder med Anyday.
- Afdrag kan gøre det sværere at holde styr på det samlede forbrug.
- Forsinkede betalinger kan medføre ekstra omkostninger.
- Ikke alle køb eller beløb er nødvendigvis berettigede til delbetaling.
- Kategori
- Shopping
- Version
- 2.10.0