PayPal
- 1.48M
- 4,1
- Installationer
- 100.00M
- Pris
- Free

Skærmbilleder
Analyse af Reviewed
Den første uge med PayPal handler især om at slippe for at lede efter betalingsoplysninger, når nogen skal sende eller modtage penge. Jeg synes, appens styrke viser sig bedst i de små situationer: en ven skal have sin del af en fælles regning, en betaling skal klares på farten, eller jeg vil hurtigt tjekke, om en overførsel er gået igennem. Det er en økonomiapp, der kan føles nyttig næsten med det samme, men dens plads på telefonen afhænger af, om mine betalinger faktisk passer til PayPals måde at arbejde på.
Fra hurtig start til fast vane
Den første uge: mindre friktion, hvis modtageren allerede bruger PayPal
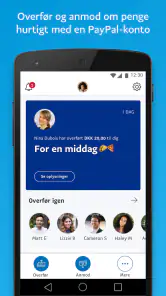
Som app fra PayPal Mobile er den centreret om at betale og modtage penge gennem PayPal-kontoen. Den første oplevelse er derfor mest ligetil, når personen i den anden ende også bruger tjenesten. I stedet for at udveksle kontooplysninger kan jeg vælge modtageren i PayPal-sammenhængen og holde styr på betalingen dér. Det gør løsningen praktisk til private afregninger og andre situationer, hvor en almindelig bankoverførsel føles unødigt omstændelig.
Jeg ville dog ikke installere appen med forventningen om, at den automatisk erstatter bankens egen app. De to værktøjer løser forskellige opgaver: banken er normalt stedet, jeg går hen for at se min samlede økonomi og håndtere kontoen, mens PayPal er mere relevant, når selve betalingen foregår via PayPal. Hvis venner, butikker eller andre modtagere, jeg jævnligt handler med, ikke bruger tjenesten, bliver fordelen tilsvarende mindre.
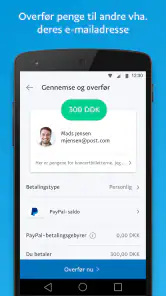
Det er værd at afklare allerede fra starten, hvordan en betaling skal sendes, og hvem der skal modtage den. Når jeg betaler en ven, vil jeg kontrollere modtagerens oplysninger omhyggeligt, før jeg bekræfter. Det er en enkel vane, men vigtig: bekvemmeligheden ved at sende hurtigt bør ikke få mig til at springe kontrol af navn og beløb over. Jeg behandler stadig en digital pengeoverførsel som en rigtig betaling, ikke som en besked, der bare kan rettes bagefter.
Et realistisk eksempel er en middag, hvor én person lægger ud, og resten skal afregne senere. PayPal kan være praktisk, hvis alle allerede har adgang til tjenesten og er enige om at bruge den. Jeg ville først samle beløbene og derefter kontrollere hver modtager, så jeg ikke sender flere små betalinger ved en fejl. Hvis gruppen foretrækker MobilePay, bankoverførsel eller kontanter, er det normalt smartere at følge den fælles løsning end at bede alle om at skifte værktøj for én enkelt regning.
Måned for måned: værdien afhænger af gentagne betalinger
Efter den første nyhedsværdi er væk, er det gentagen brug, der afgør, om PayPal fortjener en fast plads. For mig giver appen mest mening, når den allerede indgår i tilbagevendende betalinger eller regelmæssige afregninger med personer og virksomheder, der bruger PayPal. Så bliver det lettere at vende tilbage til det samme sted for at gennemføre eller kontrollere en betaling frem for at genopfinde arbejdsgangen hver gang.
Hvis jeg kun åbner appen et par gange om året, er det sværere at kalde den uundværlig. Jeg kan stadig have gavn af den ved en enkelt betaling, men den bliver ikke nødvendigvis en daglig økonomivane. Det er en vigtig forskel: en app kan være nyttig uden at være den bedste hovedløsning. Før jeg gør den til mit standardvalg, ville jeg se på, hvor ofte mine faktiske betalingsmodtagere accepterer PayPal, og om mine sædvanlige køb allerede går gennem tjenesten.
PayPal kan også fungere som et praktisk mellemled, når jeg vil holde bestemte betalinger adskilt fra de øvrige bankopgaver. Jeg ville dog undgå at lade dette skabe en falsk følelse af overblik. At se en betaling i PayPal er ikke det samme som at have et fuldstændigt billede af alle indtægter, udgifter og konti. Til budgetlægning og samlet økonomistyring vil jeg fortsat bruge de værktøjer, der viser de oplysninger, jeg faktisk har brug for.
Det er især nyttigt at vælge en fast rutine: tjek modtager og beløb, gennemfør betalingen, og gå derefter tilbage til appen, hvis jeg vil kontrollere status. Den lille arbejdsgang gør det mindre sandsynligt, at jeg forveksler en betaling, der er startet, med en betaling, jeg allerede har gennemført. Det er ikke en avanceret funktion; det er en praktisk måde at få mere ud af appen uden at åbne den oftere end nødvendigt.
Vedligeholdelse: hold styr på kontoen, ikke bare appen
Vedligeholdelsen er forholdsvis enkel, men en betalingsapp bør ikke være noget, jeg installerer og derefter glemmer helt. Jeg ville holde appen opdateret og sørge for, at mine kontooplysninger er aktuelle. Hvis jeg skifter telefon eller ikke længere bruger tjenesten regelmæssigt, bør jeg også tage stilling til, om appen stadig har en konkret funktion for mig. Det handler ikke om at udføre en masse rutinearbejde, men om at behandle adgang til penge med lidt mere omtanke end en tilfældig underholdningsapp.
Den aktuelle version er 10.14.0, og appen kræver Android 8.0 eller nyere. Den er gratis at hente, men det gør ikke alle mulige betalinger automatisk gratis eller ens på tværs af situationer. Jeg ville derfor kontrollere de vilkår og eventuelle omkostninger, der vises for den konkrete transaktion, før jeg godkender den. Det er den bedste vane, hvis jeg bruger PayPal til andet end en helt almindelig betaling mellem personer, jeg kender.
En anden vedligeholdelsesvane er at skelne mellem appens bekvemmelighed og den sikkerhed, jeg selv bidrager med. Jeg bør bruge en stærk adgangskode til kontoen, beskytte telefonen og kontrollere beskeder om betalinger ved at åbne appen direkte i stedet for at stole blindt på en besked. Det er ikke en særlig PayPal-funktion, men det er relevant, fordi betalingsapps gør det let at handle hurtigt. Min regel er enkel: Jeg bekræfter aldrig en betaling alene på baggrund af en påstand i en besked.
På iPhone eller Android er det også fornuftigt at spørge sig selv, om appen skal være installeret hele tiden. Hvis jeg bruger PayPal ofte, er hurtig adgang nyttig. Hvis jeg sjældent betaler gennem tjenesten, kan jeg nøjes med at hente appen, når behovet opstår, eller bruge en anden løsning, der allerede passer bedre til min hverdag. Valget afhænger af, hvor meget friktion appen faktisk fjerner, ikke af hvor kendt navnet er.
Hvor trætheden opstår: ekstra trin og delte vaner
Den største begrænsning er ikke nødvendigvis selve appen, men at betalingsvaner er sociale. En overførsel er kun enkel, hvis modtageren vil bruge samme tjeneste, og det kan gøre PayPal mindre oplagt i en gruppe, hvor alle allerede har valgt en anden løsning. I den situation kan det føles som et ekstra trin at oprette eller åbne endnu en konto. Jeg ville ikke insistere på PayPal, hvis en fælles bank- eller betalingsapp allerede løser opgaven hurtigt og tydeligt.
Der er også en mental belastning ved at sprede betalinger over flere tjenester. Hvis jeg betaler nogle gange fra banken, andre gange via PayPal og resten gennem andre apps, skal jeg huske, hvor jeg skal kontrollere hver enkelt transaktion. Det kan gøre økonomien mere besværlig, selv om hver enkelt betaling går hurtigt. Mit råd er at give PayPal en afgrænset rolle, for eksempel de betalinger hvor modtageren allerede bruger det, i stedet for at lade det blive endnu et sted, jeg forventes at holde øje med.
Appens store udbredelse er en del af dens praktiske appel: PayPal har over 100 millioner installationer, og gennemsnittet ligger på 4,1 ud fra omkring 3,7 millioner bedømmelser. Det fortæller mig, at mange bruger løsningen, men ikke at den passer til alle betalingsbehov. De cirka 1,5 millioner anmeldelser viser også, at der er mange erfaringer bag vurderingen; jeg læser dog ikke et gennemsnit som garanti for, at en bestemt overførsel eller kontooplevelse bliver problemfri for mig.
Jeg vil især anbefale at tænke over, hvad der sker, når en betaling ikke føles helt tydelig. Før jeg sender igen, vil jeg kontrollere transaktionsoversigten, så jeg ikke ved en fejl gentager en betaling, der allerede er behandlet. Det er et lille, men værdifuldt greb ved enhver betalingsapp: vent med at forsøge igen, indtil du har undersøgt status. Hvis jeg har brug for hjælp til en bestemt transaktion, bør jeg tage udgangspunkt i oplysningerne for netop den betaling frem for at gætte ud fra, hvad der skete sidst.
Hvem den passer til, og hvornår et alternativ er bedre
Jeg synes, PayPal passer bedst til personer, der jævnligt betaler eller modtager penge gennem tjenesten, og som gerne vil håndtere den del af økonomien fra mobilen. Den kan også være nyttig for den, der ofte afregner med de samme venner eller bruger PayPal til betalinger, der allerede er knyttet til en PayPal-konto. Den lave aldersklassificering på PEGI 3 beskriver appens indholdskategori; det er ikke det samme som en anbefaling om, at børn selv skal håndtere betalinger.
Hvis jeg primært skal dele småbeløb med venner i Danmark, ville jeg sammenligne appen med den betalingsløsning, min omgangskreds allerede bruger. Hvis jeg vil have et samlet overblik over saldo, budget og bankbevægelser, ville jeg begynde i bankens app. Og hvis jeg kun har brug for en enkelt overførsel, ville jeg vælge den metode, der både passer modtageren og gør omkostningerne tydelige, frem for at installere PayPal af vane.
Det er også værd at skelne mellem at modtage penge og at have pengene dér, hvor jeg normalt betaler regninger. PayPal er nyttig, når betalingen skal foregå gennem PayPal, men min almindelige bank kan være et bedre udgangspunkt for daglig økonomi. Før jeg gør tjenesten til en fast del af min rutine, ville jeg derfor afprøve den på en betaling, hvor jeg kender modtageren og kan kontrollere resultatet. Så finder jeg hurtigt ud af, om arbejdsgangen passer til mig, uden at gøre den til standard for alle mine penge.
Min langsigtede vurdering
Efter den første uge er det ikke nyheden, der holder PayPal relevant, men om mine tilbagevendende betalinger faktisk passer til tjenesten. Jeg ville beholde appen, hvis jeg ofte bruger den til at sende eller modtage penge og sætter pris på at have de transaktioner samlet dér. Hvis jeg næsten aldrig åbner den, eller hvis mine modtagere foretrækker andre metoder, er det helt rimeligt at lade bankens app eller en lokal betalingsløsning være mit primære værktøj.
Mit samlede indtryk er, at PayPal er en nyttig, afgrænset økonomiapp snarere end en komplet erstatning for banken. Den gør mest gavn, når jeg bruger den bevidst, kontrollerer modtager og beløb og undersøger eventuelle omkostninger før godkendelse. Den gratis adgang sænker barrieren for at prøve den, men den virkelige værdi kommer først, når mine vaner og modtagere gør den praktisk. Min anbefaling er at beholde PayPal, hvis den løser en tilbagevendende betalingsopgave, ikke blot fordi den er kendt.
Et sidste valg før du installerer
Hvis du stadig er i tvivl, så tænk på den næste betaling, du realistisk skal foretage: Hvem skal have pengene, hvilken metode bruger vedkommende, og hvor vil du bagefter kontrollere, at alt gik som forventet? Hvis PayPal passer naturligt ind i den arbejdsgang, er appen værd at prøve. Hvis du må overtale modtageren eller oprette en ny vane for en sjælden betaling, er din nuværende løsning sandsynligvis bedre. Det er den forskel, der afgør, om appen bliver ved med at være nyttig, når den første interesse har lagt sig.
Jeg ville især vælge den, når den gør en konkret betaling lettere uden at sprede mit økonomiske overblik for meget. Når den ikke gør det, er det ikke et nederlag at vælge noget andet. En god betalingsapp er den, jeg kan bruge sikkert og forståeligt i min egen hverdag, og for mig kræver det, at både modtager, betalingsform og opfølgning giver mening.
PayPal Ofte stillede spørgsmål
Hvad er PayPal, og hvad kan jeg bruge appen til?
PayPal er en betalingstjeneste, som gør det muligt at sende og modtage penge samt betale hos webbutikker og andre forhandlere, der accepterer PayPal. I appen kan du blandt andet følge dine transaktioner, se din saldo og administrere betalingsmetoder. Hvilke funktioner der er tilgængelige, kan afhænge af dit land, din kontotype og de aktuelle vilkår.
Er det gratis at oprette en PayPal-konto og bruge appen?
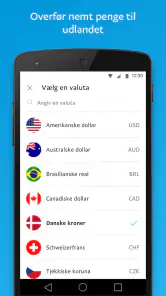
Det er som regel gratis at oprette en personlig PayPal-konto og hente appen, men det betyder ikke, at alle transaktioner er gebyrfri. Gebyrer kan blandt andet afhænge af, om du sender penge internationalt, foretager en valutaomregning eller bruger bestemte betalingsmetoder. Tjek altid de gældende gebyrer og vilkår i PayPal, før du godkender en betaling.
Hvordan beskytter PayPal mine oplysninger og betalinger?
PayPal tilbyder sikkerhedsfunktioner som loginbeskyttelse, overvågning af kontoen og mulighed for at aktivere ekstra bekræftelse ved login. Beskyttelse og dækning afhænger dog af transaktionen og PayPals gældende regler; den er ikke en garanti for, at enhver betaling kan tilbageføres. Brug en stærk, unik adgangskode, aktivér tilgængelige sikkerhedstrin, og godkend aldrig uventede loginanmodninger.
Kan jeg få pengene tilbage, hvis en vare ikke kommer frem eller ikke svarer til beskrivelsen?
I nogle tilfælde kan du åbne en tvist via PayPals løsningscenter, hvis en kvalificeret betaling vedrører en vare, der ikke er leveret eller væsentligt afviger fra beskrivelsen. Der gælder frister, krav og undtagelser, og ikke alle køb eller betalingstyper er dækket. Gem kvitteringer og beskeder, og læs de aktuelle regler, før du regner med at få pengene tilbage.
Hvilke oplysninger og betalingsmetoder skal jeg bruge for at komme i gang?
Du skal normalt oprette en konto med en e-mailadresse og personlige oplysninger, som PayPal kan bede dig om at bekræfte. Afhængigt af land og funktion kan du tilknytte et betalingskort eller en bankkonto og eventuelt gennemføre yderligere identitetskontrol. Appen kan også anmode om tilladelser til bestemte funktioner. Download den officielle app, og gennemgå vilkår og privatlivsindstillinger under opsætningen.
Fordele
- Tofaktorgodkendelse giver et ekstra lag beskyttelse ved login.
- Køb kan i mange tilfælde dækkes af PayPals køberbeskyttelse.
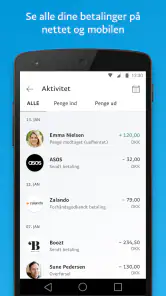
- Appen gør det nemt at følge betalinger og se transaktionshistorik.
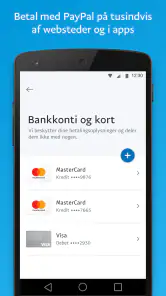
- Du kan knytte flere betalingskort og bankkonti til din konto.
- Notifikationer hjælper dig med hurtigt at opdage nye betalinger.
Ulemper
- Køberbeskyttelsen gælder ikke alle køb og har særlige betingelser.
- Valutaveksling kan medføre gebyrer og en mindre fordelagtig kurs.
- Konti kan blive begrænset
- mens PayPal undersøger transaktioner.
- Nogle funktioner og gebyrer varierer efter land og betalingstype.
- Kundeservice kan være langsom at få hjælp fra ved komplicerede sager.
- Kategori
- Økonomi
- Version
- 10.14.0











