Google Wallet
- 634.99K
- 4,3
- Installationer
- 1.00B
- Pris
- Free

Skærmbilleder
Analyse af Reviewed
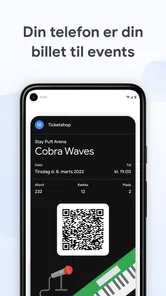
Jeg ville ikke vælge en digital tegnebog ud fra, hvor mange ting den lover at samle, men ud fra om den gør de små, gentagne ærinder lettere: at betale, finde et kort eller få fat i en billet, når man allerede står i kø. Google Wallet er Googles økonomiapp, og dens styrke ligger netop i at samle flere slags hverdagsadgang ét sted. Den er gratis at hente, men hvor nyttig den bliver, afhænger af, hvilke betalingsmuligheder og kort der fungerer dér, hvor du bor og handler.
Det afgørende er, hvad du vil samle
Før du skifter til en digital tegnebog, bør du skelne mellem tre behov: kontaktløs betaling, opbevaring af billetter og adgang til medlems- eller andre kort. Google Wallet kan være et praktisk valg, hvis du vil bruge én app til flere af de ting. Hvis du kun vil betale, kan en betalingsfunktion, du allerede bruger, være tilstrækkelig. Hvis du primært vil have overblik over alle dine udgifter, er en egentlig budget- eller bankapp et bedre sted at begynde.
Jeg synes, den forskel er vigtig, fordi en tegnebog ikke automatisk erstatter bankens app. Wallet er først og fremmest et sted at få adgang til betalingskort og relevante digitale billetter eller kort; den bør ikke forventes at give samme indsigt i kontobevægelser og økonomisk planlægning som bankens egne værktøjer. Tænk på den som et praktisk lag oven på dine eksisterende tjenester, ikke som en samlet løsning til hele privatøkonomien.
Appen er udviklet af Google LLC og hører til økonomikategorien. Den blev udgivet den 29. oktober 2018, er gratis og har aldersmærkningen PEGI 3. Den kræver Android 9 eller nyere. Det gør den relevant for mange Android-brugere, men fortæller ikke i sig selv, om et bestemt kort eller en bestemt billet kan bruges: det afhænger også af kortudstederen, tjenesten og den konkrete situation.
Når Wallet gør hverdagen enklere
Den bedste grund til at bruge Google Wallet er, at du kan slippe for at skifte mellem flere steder, når du skal fremvise noget. Forestil dig, at du er på vej til et arrangement efter arbejde: Du betaler måske for frokosten med telefonen og finder senere billetten samme sted, i stedet for at lede i en mailtråd eller bladre gennem billeder. Det er ikke en dramatisk forandring, men det kan fjerne små afbrydelser på tidspunkter, hvor det er rart at handle hurtigt.
En mindre oplagt fordel er, at digital opbevaring først hjælper, når du lægger en vane bag den. Jeg ville for eksempel tilføje en billet, så snart jeg modtager den, i stedet for først at gøre det ved indgangen. Det giver tid til at opdage, hvis tjenesten ikke tilbyder en Wallet-kompatibel billet, eller hvis jeg har åbnet den forkerte konto. På samme måde er det værd at kontrollere, at det relevante kort faktisk er tilføjet, før man står ved kassen.
En anden praktisk arbejdsgang er at lade Wallet håndtere de kort og billetter, du bruger ofte, mens du fortsat beholder bankens app til kontotjek og andre bankærinder. Så slipper du for at gøre én app til centrum for alt. Når noget ikke virker, bliver det også lettere at finde ud af, om problemet ligger i selve betalingen, i kortudstederens opsætning eller i den tjeneste, der har udstedt billetten.
På Android passer appen især godt til dem, der allerede bruger Googles tjenester og gerne vil have en genkendelig indgang til digitale kort. Men jeg ville ikke antage, at alle kort eller billetter kan føjes til. Kig efter en mulighed for at gemme den konkrete billet eller det konkrete kort, og følg udstederens instruktioner. Den detalje er mere afgørende end appens brede idé: en digital tegnebog kan kun samle det, de relevante udbydere gør tilgængeligt.
Et nyttigt valg er at beslutte på forhånd, hvad du vil kunne finde hurtigt. Hvis det vigtigste er adgang til en billet, bør du åbne den og kontrollere, at den kan vises fra tegnebogen, mens du stadig har ro til at bruge udstederens oprindelige løsning, hvis nødvendigt. Hvis det primære er betaling, så begynd med det kort, du oftest bruger, i stedet for at tilføje alt på én gang. Det gør det lettere at opdage, hvor i arbejdsgangen en eventuel begrænsning opstår.
Jeg ville også tænke over, hvordan du navngiver og sorterer dine vaner mentalt, selv hvis appen ikke kræver nogen særlig organisering. Det praktiske spørgsmål er ikke blot, om et kort ligger digitalt, men om du kan genkende det, når du har travlt. Ved flere kort kan det være en hjælp at kende forskel på det, du bruger til daglige indkøb, og det, du kun tager frem ved særlige lejligheder. Det er en lille forberedelse, som kan mindske tøven ved kassen.
Hvad den ikke bør erstatte
Google Wallet er ikke nødvendigvis det bedste valg, hvis din vigtigste opgave er at holde styr på forbrug, sætte mål eller gennemgå banktransaktioner. I den situation ville jeg fortsat bruge bankens app eller et værktøj, der er lavet til budgettering. Wallet kan supplere dem ved betaling eller fremvisning af kort, men de to typer apps løser forskellige problemer. At samle betalingsmidler er ikke det samme som at forklare, hvor pengene bliver af.
Der er også en forskel på en digital tegnebog og den klassiske løsning med fysiske kort. En fysisk tegnebog fungerer uden at du skal finde telefonen frem, åbne en skærm eller have strøm på enheden. Omvendt kan en telefon være rar, når man gerne vil undgå at rode efter flere kort og billetter. Jeg ville beholde en fysisk mulighed, hvis jeg er afhængig af at kunne betale eller vise adgang under forhold, hvor telefonen måske ikke er tilgængelig.
Hvis du bruger en anden mobilplatform eller allerede har en tegnebog, der passer bedre til dine vaner og dine kort, er der ingen grund til at flytte alt alene for at prøve Google Wallet. Det vigtigste er ikke at vælge den mest kendte app, men at vælge den, der fungerer med dine egne udstedere og de steder, du faktisk besøger. For nogle er det enkleste valg derfor at beholde den løsning, de allerede kender.
Mere fra vores redaktion
 Microsoft OneDrive
OneDrive samler fællesskabet i delte filer – men reglerne skaber friktion
OneDrive er mere end en digital arkivmappe: Delte filer og fælles arbejdsgange skaber værdi, men også friktion, som Microsoft ikke altid gør synlig.
 Themepack - App Icons, Widgets
Themepack ser pæn ud – men kan opsætningen holde til fejl?
Ikoner og widgets kan forvandle en hjemmeskærm, men den virkelige prøve kommer ved afbrudt opsætning, fejltryk og manglende forbindelse.
 Word Search Quest - Puzzles
Word Search Quest: Et nyt ordspil kræver nye vaner
Et skift fra Wordscapes eller en anden ordjagt handler ikke kun om nye brætter. Her er, hvad du skal lære om, hvad du får, og hvornår det bedst kan betale sig.
 WhatsApp Messenger
WhatsApp er stærkest, fordi alle allerede er der
WhatsApp gør beskeder enkle, men dens virkelige styrke ligger i netværket, der allerede er samlet omkring den. Det giver brugerne bekvemmelighed og Meta betydelig indflydelse.
 Universal TV Remote Control
: Reservefjernbetjening kræver tv
En mobil fjernbetjening kan redde en aften, men kun hvis tv’et spiller med. Her er hvem appen hjælper, hvem der bør teste først, og hvem der bør lade være.
 Canva: AI Design Foto og Video
Canva på mobilen gør hverdagen klar til at blive delt
Canva gør det let at forme invitationer, opslag og små videoer på farten. Den bekvemmelighed siger noget om, hvor meget vores hverdag nu bliver designet til at blive set.
Seneste nyt
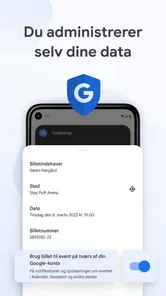
Jeg ville også være forsigtig med at betragte Wallet som en universel billetmappe. En billet, der ligger i en e-mail, bliver ikke nødvendigvis automatisk til et Wallet-kort. Hvis arrangøren eller tjenesten giver mulighed for at gemme den dér, kan det være en hurtigere måde at finde den på; ellers må du bruge den oprindelige app, e-mail eller anden adgangsform. Det er værd at ordne før afgang, ikke ved kontrollen.
Det samme gælder, hvis du hjælper et familiemedlem med at komme i gang. Det er bedre at gennemgå ét konkret kort sammen end at love, at alle deres kort kan flyttes over. Sørg for, at personen ved, hvor den oprindelige billet eller bankapp findes, og lad dem selv prøve at hente det digitale kort frem. En opsætning, der ser enkel ud, når du demonstrerer den, er ikke nødvendigvis lige så let at huske, når man står alene ved en terminal eller indgang.
En anden grænse handler om vaner. Hvis du altid tager et fysisk kort frem uden besvær, kan gevinsten ved at flytte netop den handling til telefonen være lille. Hvis du derimod ofte leder efter billetter i beskeder og e-mails, kan samlingen være mere værdifuld, selv om du fortsat betaler på den gamle måde. Jeg ville altså ikke måle nytten på, hvor mange ting jeg kan lægge ind, men på om det fjerner en konkret irritation fra min dag.
Skift uden at gøre det besværligt
Det behøver ikke være et stort projekt at prøve appen. Jeg ville begynde med ét betalingskort eller én billet, som jeg ved, jeg snart får brug for, frem for straks at flytte alle mine digitale kort. På den måde kan jeg se, om opsætningen passer til mine vaner, og om det indhold, jeg ønsker, rent faktisk kan tilføjes. Når det fungerer, kan jeg udvide gradvist.
Behold samtidig dine eksisterende muligheder, indtil du har prøvet den nye arbejdsgang i praksis. Test for eksempel en billet inden arrangementsdagen, og kontrollér betalingskortet inden en tur, hvor du er afhængig af det. Hvis et kort ikke kan føjes til, eller en betaling bliver afvist, bør du undersøge forholdet hos kortudstederen i stedet for at antage, at alle kort behandles ens. Den slags forberedelse sparer mere besvær end at forsøge at løse opsætningen i sidste øjeblik.
Et godt skift handler også om at vide, hvor du går hen, når Wallet ikke er det rigtige sted. Brug bankens app, når du skal gennemgå din økonomi; vend tilbage til billetudstederen, hvis en billet mangler; og hold fast i en fysisk betalingsmulighed, hvis du ikke vil være afhængig af telefonen. Det er ikke et nederlag for den digitale løsning. Det er en fornuftig måde at bruge den på uden at forvente, at én app dækker alle situationer.
For en tur med flere stop ville jeg gøre kontrollen lidt mere konkret: se efter, at betalingskortet ligger klar, og åbn den billet, du regner med at bruge, før du forlader hjemmet. Hvis en anden person har købt billetten, kan det være nødvendigt at bruge den adgang, arrangøren faktisk har gjort tilgængelig, frem for at regne med, at den kan flyttes. Den lille forskel mellem at have en billet et sted og at kunne fremvise den hurtigt er netop grunden til, at jeg anbefaler en prøve på forhånd.
Skiftet er desuden lettere at vurdere, hvis du ikke ændrer flere ting på én gang. Tilføj først kortet, prøv det i en almindelig situation, og læg derefter eventuelt en billet til. Hvis du samtidig ændrer betalingsvaner, sletter gamle apps og flytter alle billetter, bliver det svært at vide, hvad der skabte et problem. En gradvis overgang er ikke bare forsigtig; den giver dig et mere retvisende indtryk af, om løsningen passer til dig.
Popularitet er ikke det samme som pasform
Google Wallet har et gennemsnit på 4,3 ud fra omkring 2,2 millioner bedømmelser og over 1 milliard installationer. Det viser, at mange har taget appen i brug, men popularitet kan ikke garantere, at netop dit kort, din billet eller din foretrukne betalingsrutine passer til den. Jeg ville bruge tallene som tegn på bred udbredelse, ikke som bevis på, at opsætningen bliver problemfri for enhver bruger.
Den større fordel ved udbredelsen er mere jordnær: Appen er ikke en obskur løsning, som kun giver mening for en lille gruppe. Alligevel bør beslutningen afhænge af din egen hverdag. Har du en Android-telefon med version 9 eller nyere og vil samle betaling og relevante digitale adgangskort, er der en klar grund til at prøve den. Har du derimod brug for økonomisk overblik eller arbejder på en platform, hvor den ikke passer ind, er en bankapp eller en anden tegnebog mere oplagt.
Når jeg sammenligner den med alternativerne, deler jeg dem derfor op efter opgave snarere end efter mærke. Bankens app er det naturlige sted at kontrollere kontoen og forstå bevægelserne. En anden mobiltegnebog kan passe bedre, hvis den allerede er knyttet til dine vaner eller den platform, du bruger. Den fysiske pung er fortsat et enkelt valg, når du vil undgå at gøre telefonen til forudsætning for adgang. Wallets særlige værdi ligger i kombinationen af betalingskort og de digitale kort eller billetter, der kan føjes til.
Det er også værd at skelne mellem høj udbredelse og lokal anvendelighed. At mange har installeret appen, siger ikke, om din bank, din billetudsteder eller din foretrukne butik passer ind i din arbejdsgang. Jeg ville derfor ikke vælge den ud fra tal alene. Den afgørende prøve er meget praktisk: kan du lægge de ting ind, du faktisk bruger, og kan du hente dem frem på det tidspunkt, hvor de skal bruges?
Min anbefaling afhænger af din rutine
Jeg vil anbefale Google Wallet til Android-brugere, der jævnligt betaler med telefonen eller gerne vil samle understøttede kort og billetter et lettilgængeligt sted. Den er gratis, og aldersmærkningen PEGI 3 gør den ikke til en app, der i sig selv retter sig mod voksne alene, selv om betalingskort naturligvis kræver ansvarlig brug. Prøv den med én konkret opgave først, og behold dine andre løsninger, indtil du ved, hvad der fungerer.
Jeg ville ikke anbefale at vælge den som erstatning for en bank- eller budgetapp, og jeg ville heller ikke basere en vigtig rejse eller entré på en billet, jeg endnu ikke har kontrolleret. Den bedste brug af Google Wallet er mere afgrænset og derfor mere overbevisende: den gør det lettere at få fat i de digitale betalingsmidler og adgangskort, du faktisk kan bruge. Hvis dét er problemet, du vil løse, er den værd at afprøve; hvis ikke, er det sandsynligvis bedre at blive ved den løsning, der allerede passer til dig.
Min tommelfingerregel er at begynde dér, hvor søgningen efter et kort eller en billet irriterer dig mest. Hvis du ofte roder rundt i indbakken før en koncert, så prøv først med en billet, når udstederen giver mulighed for det. Hvis du mest ønsker en enklere betaling ved daglige indkøb, så undersøg først dit betalingskort. På den måde får du svar på det spørgsmål, der betyder noget for dig, uden at gøre en lille afprøvning til et større skifte.
For den rette bruger er appen en praktisk genvej snarere end en komplet økonomiløsning. Jeg kan godt lide idéen om at have færre steder at lede, men jeg ville stadig beholde bankens værktøjer og en reserve, hvor situationen kræver det. Med den forventning er Google Wallet værd at prøve: ikke fordi den skal erstatte alle dine rutiner, men fordi den kan gøre nogle af dem hurtigere og mere overskuelige.
Google Wallet Ofte stillede spørgsmål
Hvad er Google Wallet, og hvad kan jeg bruge appen til?
Google Wallet er Googles digitale tegnebog til Android, hvor du kan gemme betalingskort, loyalitetskort, billetter og visse andre digitale kort. Hvis din bank og dit kort understøtter tjenesten, kan du betale kontaktløst ved en kompatibel betalingsterminal med en telefon, der har NFC. Tilgængelige funktioner afhænger af land, enhed og udsteder, så tjek appen og bankens oplysninger, før du regner med, at et bestemt kort eller en bestemt billet kan bruges.
Er Google Wallet sikkert at bruge til kontaktløse betalinger?
Google Wallet beskytter betalinger med flere sikkerhedslag, herunder skærmlås og digitale kortoplysninger, der kan bruges i stedet for at vise dit faktiske kortnummer til forretningen. Du bør stadig sikre telefonen med en stærk pinkode, adgangskode eller biometrisk lås og undgå at dele dine loginoplysninger. Hvis telefonen bliver væk, kan du bruge Googles værktøjer til at låse eller slette den. Sikkerhedsfunktioner og krav kan variere mellem enheder og banker.
Hvordan tilføjer jeg et betalingskort, og understøtter min bank Google Wallet?
Åbn Google Wallet, vælg muligheden for at tilføje et betalingskort, og følg vejledningen på skærmen. Banken eller kortudstederen skal normalt bekræfte kortet, eksempelvis gennem sin app, en sms eller en anden godkendelsesmetode. Ikke alle banker, korttyper eller lande understøtter Google Wallet, og et kort kan derfor blive afvist, selvom det fungerer til almindelige køb. Kontrollér Googles liste over understøttede banker, eller spørg din kortudsteder, hvis du er i tvivl.
Kan jeg bruge Google Wallet uden internet eller på en iPhone?
Google Wallet er primært beregnet til Android-telefoner med NFC, og kontaktløs betaling kræver normalt, at funktionen er aktiveret, og at telefonen opfylder Googles og bankens krav. En internetforbindelse er ikke nødvendigvis påkrævet ved hvert enkelt køb, men appen kan have brug for forbindelse til opsætning, opdateringer eller synkronisering. På iPhone er Google Wallet ikke den almindelige løsning til kontaktløse betalinger; tilgængelighed og funktioner afhænger af Googles aktuelle understøttelse i dit land.
Koster Google Wallet noget, og hvilke oplysninger bør jeg tjekke før download?
Selve Google Wallet kan normalt downloades og bruges uden et særskilt gebyr fra Google, men din bank eller kortudsteder kan have egne vilkår, og almindelige kortgebyrer gælder fortsat. Før du downloader, bør du kontrollere, at appen er tilgængelig i dit land, at din Android-enhed understøtter de nødvendige funktioner, og at dine kort eller billetter accepteres. Gennemgå også appens tilladelser og privatlivsoplysninger, så du ved, hvordan kontodata og digitale kort håndteres.
Fordele
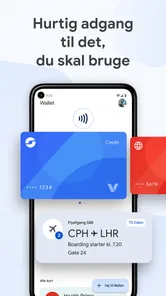
- Samler betalingskort og billetter, så du hurtigt kan finde dem på mobilen.
- Kontaktløs betaling fungerer uden at åbne Wallet-appen.
- Kan bruges til betaling i butikker, apps og på websites.
- Kortoplysninger deles ikke direkte med butikken ved kontaktløs betaling.
- Kan vise transaktioner og hjælpe med at holde styr på køb.
Ulemper
- Kontaktløs betaling kræver en Android-telefon med NFC.
- Understøttede banker og kort varierer fra land til land.
- Nogle funktioner kræver, at telefonen har skærmlås aktiveret.
- Billetter og loyalitetskort kan mangle, hvis udstederen ikke understøtter Wallet.
- En mistet eller tom telefon kan gøre digitale kort utilgængelige.