Wise - Global Money
- 283.00K
- 4,8
- Installationer
- 50.00M
- Pris
- Free

Skærmbilleder
Analyse af Reviewed
Hvis du rejser, handler på nettet i andre valutaer eller får penge fra udlandet, kan det være rart at samle de internationale dele af økonomien ét sted. Jeg synes, Wise er mest interessant, når man bruger penge på tværs af landegrænser og vil have bedre overblik end med en traditionel bankkonto alene. Det er dog ikke automatisk den bedste løsning til alle: Hvis dine betalinger næsten altid foregår i danske kroner, kan din sædvanlige bank være enklere.
Wise - Global Money er en gratis økonomiapp fra Wise Payments Ltd. Den har et tydeligt internationalt fokus, men det afgørende spørgsmål er ikke, hvor mange lande den nævner, eller hvor flot den ser ud. Det er, om den passer til de betalinger, du faktisk foretager. Her får du min vurdering af, hvad du kan forvente, hvordan du kommer i gang, og hvilke ting det er værd at tænke over, før du gør appen til en fast del af din økonomi.
En konto, der giver mest mening på tværs af grænser
Hvad du kan forvente af den internationale tilgang
Wise beskrives bedst som et værktøj til international økonomi snarere end som en app, der skal erstatte alt, hvad du gør i din bank. Den er udviklet til at gøre det mere overskueligt at håndtere penge i forskellige valutaer og internationale betalinger. Hvis du ofte ser beløb i mere end én valuta, er det en konkret forskel fra mange almindelige bankapps, hvor udlandsdelen kan føles som en særskilt funktion, man kun finder frem ved behov.
Appen har en gennemsnitlig vurdering på 4,8 baseret på omkring 2,1 millioner bedømmelser. Det viser, at mange bruger den, men tallet fortæller ikke, om den passer til din hverdag. Jeg ville især se på mine egne behov: Skal jeg modtage betaling fra udlandet, bruge penge under rejser eller holde styr på flere valutaer? Hvis svaret er ja, er dens særlige fokus relevant. Hvis ikke, er en ekstra finansapp måske blot endnu et sted at holde øje med.
Wise er gratis at hente, har aldersmærkningen PEGI 3 og er tilgængelig i version 9.44.1 på enheder med Android 7.0 eller nyere. Den er udgivet den 24. marts 2014, og mere end 50 millioner installationer gør den til et veletableret valg i sin niche. Det er nyttig baggrund, men jeg ville stadig bedømme den på, hvor let den gør netop min egen betaling eller valutahåndtering.
Første opsætning: begynd med dit behov
Når du åbner en finansapp for første gang, er det let at ville gennemgå alle menuer med det samme. Jeg vil hellere starte med ét konkret mål. Måske skal du modtage penge fra en kunde i et andet land, betale for noget i en anden valuta eller bruge penge på en rejse. Det mål gør det lettere at se, hvilke dele af appen der er relevante, og hvilke du roligt kan lade ligge, indtil du får brug for dem.
Giv dig tid til at læse skærmene under opsætningen, især når de handler om kontooplysninger, valuta eller en betaling. I en app til økonomi er det bedre at forstå, hvad du er ved at gøre, end at trykke hurtigt videre for at komme til hovedskærmen. Jeg ville også kontrollere, at navne og beløb stemmer, før jeg gennemfører noget. Det er en enkel vane, men den er særligt nyttig, når en betaling går mellem forskellige valutaer og modtagere.
Et praktisk råd er at skelne mellem at have en app installeret og at være klar til at bruge den til en vigtig betaling. Brug først lidt tid på at orientere dig og forstå, hvor du finder de oplysninger, du skal bruge. Når du senere står med en deadline, slipper du for at lære grænsefladen samtidig med, at du forsøger at sende eller modtage penge.
Den første succes: gør en lille opgave overskuelig
En god første erfaring behøver ikke være en stor overførsel. Vælg en lavrisikoopgave, hvor du kan kontrollere oplysningerne omhyggeligt, og gå hele vejen gennem den relevante arbejdsgang uden at skynde dig. På den måde lærer du, hvor du ser valuta og modtageroplysninger, og hvordan appen præsenterer de valg, du skal tage stilling til. Jeg synes, det er en bedre introduktion end at oprette flere valutaer eller udforske alle funktioner uden et formål.
Tænk for eksempel på en freelancer, der får betaling fra en kunde i udlandet. Før pengene kommer, kan det være nyttigt at undersøge, hvilke kontooplysninger kunden skal bruge, og at kontrollere, at de passer til den ønskede betaling. Når beløbet er modtaget, kan man se, hvordan den udenlandske indkomst passer ind i ens øvrige økonomi. Den vigtigste gevinst er ikke nødvendigvis, at alt bliver automatisk, men at man kan forberede sig og følge processen ét sted.
Et andet realistisk eksempel er en ferie, hvor du betaler for overnatning eller indkøb i en anden valuta. Før du tager af sted, kan du sætte dig ind i, hvordan du vil bruge appen, i stedet for først at undersøge den ved kassen. Her hjælper Wise især, hvis du gerne vil følge dine penge i den valuta, du faktisk møder. Det erstatter ikke sund omtanke: kontrollér altid beløbet og betalingsvalutaen, før du bekræfter et køb.
Valutaforvirring og andre steder, man bør sænke tempoet
Den mest almindelige misforståelse er at tro, at en international konto automatisk gør enhver betaling lige enkel eller billig. En valutaændring og en betaling er ikke det samme som at se et beløb i appen. Læs derfor oplysningerne på den enkelte skærm, og kontrollér, hvilken valuta beløbet står i, hvem der skal modtage det, og hvad du bliver bedt om at bekræfte. Hvis noget ser anderledes ud end forventet, så stop op i stedet for at gætte.
En anden faldgrube er at betragte Wise som en fuldstændig erstatning for ens almindelige bank. For nogle kan det give mening at bruge begge dele: den traditionelle bank til daglige lokale forhold og Wise til de internationale opgaver, hvor appens fokus er en fordel. Det er ikke et nederlag, hvis du stadig foretrækker din bank til faste betalinger eller andre rutiner. Det afgørende er at undgå at flytte en vane, før du har forstået, hvad den nye løsning gør godt.
Appen er heller ikke oplagt, hvis du aldrig har brug for valutaer eller betalinger på tværs af landegrænser. I den situation kan en velkendt bankapp være mere ligetil, fordi du allerede bruger den til dine almindelige behov. Wise giver mest værdi, når dens internationale værktøjer løser et problem, du rent faktisk har, ikke blot fordi den har mange brugere eller en stærk vurdering.
Sådan finder du ud af, om den skal blive i din hverdag
Efter den første vellykkede opgave ville jeg ikke straks flytte alle mine økonomiske rutiner over i appen. Brug den først til det behov, der fik dig til at hente den. Hvis du modtager udenlandske betalinger, så vurder, om det er nemmere at finde oplysninger og følge pengene. Hvis du rejser, så mærk efter, om det hjælper at have valutaoplysningerne samlet, eller om din sædvanlige løsning allerede fungerer fint.
En nyttig arbejdsgang er at holde styr på, hvad du forventer at modtage eller betale, og derefter sammenligne det med det, appen viser, før du bekræfter næste trin. Det giver dig et klart kontrolpunkt uden at gøre processen kompliceret. Gem ikke vigtige oplysninger i hastige noter eller gæt dig frem til modtagerdetaljer; brug de oplysninger, der er relevante for den konkrete betaling, og læs dem igennem, inden du fortsætter.
Hvis du deler økonomi med en partner eller samarbejder med kunder, er det også værd at tænke over, hvordan appen passer ind i jeres fælles rutiner. Aftal på forhånd, hvem der kontrollerer beløb og modtagere, og hvordan I holder styr på betalinger. Wise kan gøre en international arbejdsgang mere samlet, men den erstatter ikke tydelige aftaler mellem de mennesker, der bruger pengene.
Hverdagsbrug kræver stadig et lille kontrolritual
Et scenarie, hvor den internationale tilgang kan være praktisk, er en arbejdsdag med både en udenlandsk faktura og et almindeligt lokalt indkøb. Jeg ville bruge appen til at holde den grænseoverskridende del adskilt fra de lokale rutiner og notere, hvad jeg forventer at betale eller modtage, før jeg åbner den. Når jeg ser beløbet, kontrollerer jeg valuta og modtager igen. Den ekstra gennemgang tager kort tid og hjælper med at opdage, hvis jeg har valgt den forkerte betaling eller læst beløbet i den forkerte valuta.
Hvis du rejser med et fastlagt budget, kan det også hjælpe at tænke i kategorier frem for blot at se på en samlet saldo: hvad er tiltænkt transport, måltider og overnatning? Appen kan give et sted at følge de relevante penge, men den laver ikke budgettet for dig. Jeg ville derfor bruge en enkel note eller min egen plan ved siden af og kontrollere, om de køb, jeg foretager, passer til den. Det er især nyttigt, hvis flere i selskabet betaler på skift.
Hvor Wise adskiller sig fra almindelige bankapps
Den relevante sammenligning er ikke, om Wise kan erstatte enhver bankfunktion, men om den gør netop internationale betalinger og valutaer lettere at håndtere end din sædvanlige løsning. En bankapp er ofte det naturlige valg til lokale betalinger, faste økonomiske rutiner og det, du allerede har lært at bruge. Wise er mere interessant, når du gentagne gange møder udenlandske beløb og gerne vil have den del af økonomien samlet. Hvis behovet kun opstår én gang imellem, kan det være mere besvær end gevinst at indføre endnu en app.
Jeg ville også sammenligne arbejdsgangene, før jeg beslutter mig: Hvor let er det at finde modtageroplysninger? Kan jeg tydeligt se, hvilken valuta jeg arbejder med? Føler jeg mig tryg ved at kontrollere den endelige handling? Det er mere nyttige spørgsmål end at vælge ud fra en generel idé om, at én type finansapp altid er bedre. Den bedste løsning afhænger af, om du prioriterer en samlet international oplevelse eller enkelhed i din eksisterende bank.
Min vurdering: stærk til den rette type økonomi
Jeg anbefaler Wise til folk, der regelmæssigt håndterer udenlandsk valuta, rejser eller modtager penge fra andre lande. Den skiller sig ud fra en typisk bankapp ved at sætte de internationale behov i centrum i stedet for at behandle dem som en sjælden undtagelse. Det gør den værd at prøve, hvis du ofte støder på valutaskift eller betalinger, der krydser landegrænser.
Til gengæld ville jeg ikke vælge den alene, fordi den er populær, eller forvente, at den automatisk er den bedste løsning til enhver økonomisk opgave. Hvis din økonomi foregår næsten udelukkende lokalt, kan din bank være mere naturlig at bruge. Og hvis du skal foretage en vigtig betaling, bør du altid kontrollere modtager, valuta og beløb frem for at stole på, at en velkendt app gør hvert trin risikofrit.
Min samlede anbefaling er at hente Wise - Global Money, hvis du kan pege på en konkret international opgave, du gerne vil gøre mere overskuelig. Start med den ene opgave, lær skærmene at kende, og udvid først brugen, når du føler dig sikker på arbejdsgangen. Wise er bedst, når dens særlige styrke passer til dit liv; som ekstra finansapp uden et reelt behov kan den være unødvendig. For mig er netop den forskel den bedste måde at afgøre, om den er værd at beholde.
Wise - Global Money Ofte stillede spørgsmål
Hvad er Wise – Global Money, og hvad kan jeg bruge appen til?
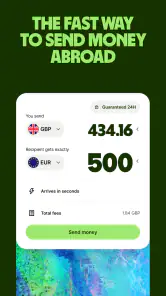
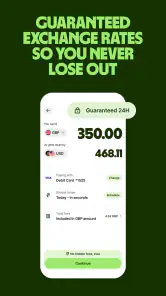
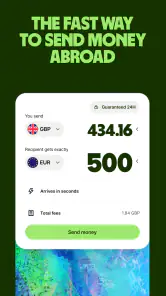
Wise – Global Money er en finansapp til at sende og modtage penge internationalt, holde saldoer i flere valutaer og følge betalinger. Appen viser normalt gebyrer og den anvendte valutakurs, inden du gennemfører en overførsel. De konkrete funktioner kan afhænge af, hvor du bor, og hvilke tjenester Wise tilbyder i dit land.
Hvilke gebyrer og valutakurser skal jeg være opmærksom på?
Prisen på en overførsel afhænger typisk af beløb, valuta, betalingsmetode og destination. Wise oplyser normalt gebyret og valutakursen, før du bekræfter, så du kan gennemgå den samlede pris på forhånd. Kurser og gebyrer kan ændre sig, og eventuelle gebyrer fra din bank eller modtagerens bank kan komme oveni. Kontrollér derfor detaljerne i appen, før du sender.
Hvordan opretter jeg en konto, og skal jeg bekræfte min identitet?
Du kan normalt oprette en konto med dine kontaktoplysninger og følge vejledningen i appen. Wise kan bede dig om at bekræfte din identitet med dokumentation, eksempelvis legitimation eller oplysninger om din adresse, før du får adgang til bestemte funktioner eller gennemfører en betaling. Kravene varierer efter land og aktivitet, så hav relevante oplysninger klar, og brug kun officielle kanaler til at indsende dokumenter.
Hvor hurtigt kommer en international pengeoverførsel frem?
Leveringstiden afhænger blandt andet af valuta, destination, betalingsmetode, bankernes behandling og eventuelle kontroltrin. Nogle overførsler kan gennemføres hurtigt, mens andre tager længere tid, især hvis en bank behandler betalingen langsomt, eller Wise har brug for flere oplysninger. Appen viser ofte et forventet ankomsttidspunkt og status for overførslen. Se estimatet for den konkrete betaling, før du bekræfter den.
Er Wise – Global Money sikker, og hvad bør jeg gøre, hvis der opstår et problem?
Wise har sikkerhedsfunktioner og kan bede om ekstra bekræftelse ved login eller betalinger, men du bør stadig beskytte din konto med en stærk adgangskode og aldrig dele engangskoder. Kontrollér modtagerens oplysninger nøje, inden du sender penge, da det kan være vanskeligt at tilbagekalde en gennemført overførsel. Ved mistænkelig aktivitet, forsinkelser eller andre problemer skal du bruge appens officielle hjælpesektion.
Fordele
- Send penge internationalt med tydelige gebyroplysninger før betaling.
- Hold og veksle flere valutaer på samme konto.
- Wise-debetkortet kan bruges til køb og hævninger i udlandet.
- Overførsler kan følges i appen med løbende statusopdateringer.
- Appen understøtter login med biometrisk godkendelse.
Ulemper
- Tilgængelige funktioner og valutaer varierer efter land.
- Overførsler kan tage længere tid end forventet afhængigt af betalingsmetode.
- Der kan være gebyrer for kortbetalinger og kontanthævninger.
- Valutakurser ændrer sig løbende og kan påvirke beløbet
- modtageren får.
- Kontoen er ikke en traditionel bankkonto med alle banktjenester.
- Kategori
- Økonomi
- Version
- 9.44.1