Revolut — Mere end en bank
- 885.29K
- 4,8
- Installationer
- 50.00M
- Pris
- Free

Skærmbilleder
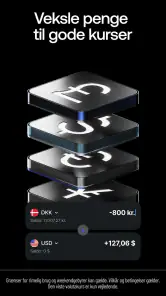
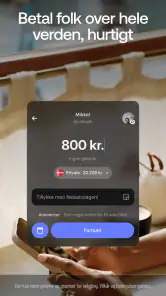
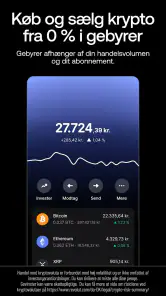
Analyse af Reviewed
Jeg vurderer en finansapp på, om den gør de små pengeopgaver mindre besværlige: at betale, holde styr på forbruget og flytte penge mellem forskellige formål. Revolut forsøger at samle flere af de opgaver i én app, så den kan være nyttig både i hverdagen og på rejser. Min vigtigste reservation er den samme, som jeg har ved alle tjenester, der samler mange økonomiske funktioner: Det er værd at forstå, hvordan ens penge er organiseret, før man gør appen til sit eneste finansielle værktøj.
Hurtig adgang til de daglige pengeopgaver
Revolut er en økonomiapp fra Revolut Ltd, og den grundlæggende idé er nem at forstå: Jeg vil kunne åbne appen, se min økonomi og udføre en handling uden at skifte mellem flere værktøjer. Det gør den relevant for folk, der foretrækker at håndtere betalinger og opsparing fra mobilen frem for at besøge en bankfilial eller logge ind på flere forskellige tjenester.
Appen er gratis at hente, har PEGI 3 og kræver Android 9 eller nyere. Den nuværende version er 10.150.2. Det fortæller noget om adgangskravene, men ikke hvordan appen vil føles på alle telefoner. Hastighed afhænger også af enhedens alder, forbindelse og hvor meget der sker på skærmen. Jeg ville derfor ikke antage, at en nyere versionsbetegnelse automatisk betyder, at appen er let eller lige hurtig på enhver mobil.
Forventningen bør være en app, der er praktisk til korte, gentagne opgaver, ikke nødvendigvis et sted hvor alle kan overskue hele deres økonomi på én gang. Når jeg kun skal tjekke en betaling eller finde en bestemt postering, er en tydelig oversigt vigtigere end et stort udvalg af funktioner. Når jeg skal træffe en større beslutning om opsparing eller investering, vil jeg til gengæld sætte tid af og læse detaljerne grundigt i stedet for at trykke mig hurtigt gennem skærmbillederne.
Sådan føles det at bruge den ofte
En økonomiapp bliver først virkelig nyttig, når den passer ind i små vaner. Jeg kan forestille mig at bruge Revolut efter en frokost med en ven, når jeg vil kontrollere, hvad der er blevet trukket, eller om aftenen, når jeg vil se, hvor meget der er tilbage til resten af ugen. Det er ikke dramatiske opgaver, men netop derfor betyder det meget, at appen føles let at vende tilbage til.
Et konkret råd er at bruge et fast tidspunkt til at gennemgå transaktioner frem for at tjekke kontoen efter hver eneste betaling. En kort ugentlig gennemgang gør det lettere at opdage poster, jeg ikke genkender, uden at gøre økonomistyring til en konstant afbrydelse. Det råd gælder især, hvis jeg bruger samme app til flere formål: Jeg bør vide, hvilken oversigt jeg ser på, før jeg beslutter, om pengene er frie at bruge.
Der kan også være forskel på at bruge appen til et hurtigt blik og til en krævende session. Hvis jeg skifter mellem betalinger, opsparing og investering, er det klogt at sætte tempoet ned ved handlinger, der flytter eller binder penge. En hurtig grænseflade er ikke det samme som en god grund til at handle hurtigt. Jeg ville læse beløb og modtager én gang til, især når jeg er på farten eller bliver afbrudt.
Når flere funktioner mødes
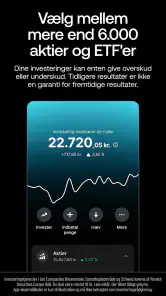
Revoluts styrke er, at den spænder over betaling, opsparing og investering. Det kan spare mig for at hoppe mellem apps, men det stiller også større krav til min egen orden. En nyttig arbejdsgang er at beslutte, hvad hver del af appen skal bruges til: daglige betalinger ét sted i min rutine, penge jeg vil lægge til side i en anden, og investeringer som en særskilt beslutning, jeg ikke blander sammen med almindeligt forbrug.
Det er en mindre oplagt fordel ved en samlet løsning: Jeg kan få et mere sammenhængende overblik, hvis jeg faktisk bruger funktionerne med klare formål. Men samlingen kan også skabe falsk tryghed. En investering er ikke det samme som kontanter, og en saldo, jeg ser på skærmen, fortæller ikke alene, om pengene passer til en kommende regning. Jeg ville derfor stadig holde en enkel oversigt over faste udgifter og sikre mig, at kortsigtede behov ikke afhænger af noget, jeg betragter som langsigtet opsparing.
Ved intensiv brug ville jeg især holde øje med, om jeg kan finde tilbage til den handling, jeg var i gang med, efter en afbrydelse. Telefonopkald, skift af app eller ustabilt net kan afbryde selv en velfungerende arbejdsgang. Et forsigtigt princip er at kontrollere, om en betaling eller ændring faktisk er gennemført, før jeg gentager den. Det hjælper med at undgå dobbeltarbejde, hvis en skærm ikke opdateres, eller forbindelsen tøver.
Stabilitet, afbrydelser og tillid
Med økonomi er stabilitet mere end en behagelig detalje. Jeg vil gerne kunne åbne appen, forstå hvad jeg ser, og føle mig sikker på, at jeg ikke forveksler en igangværende handling med en afsluttet. Ingen app kan gøre en langsom forbindelse hurtig, så jeg ville ikke basere en vigtig betaling på, at alt nødvendigvis går glat i sidste sekund. Hvis en handling er tidskritisk, er det fornuftigt at have en alternativ betalingsmulighed klar.
Hvis noget virker uklart, bør jeg først kontrollere transaktionsoversigten og den aktuelle status, før jeg prøver igen. Det er en enkel vane, men særligt vigtig i en app, hvor betalinger og andre økonomiske handlinger ligger tæt på hinanden. Jeg ville også undgå at foretage større ændringer, mens jeg er distraheret. Det handler ikke om at forvente fejl, men om at give mig selv et øjeblik til at opdage en forkert modtager eller et forkert beløb.
Revolut har en gennemsnitlig bedømmelse på 4,8 baseret på omkring 4,1 millioner vurderinger og cirka 885.000 anmeldelser. Appen er installeret over 50 millioner gange. Det viser, at den har nået mange brugere, men popularitet er ikke en garanti for, at den passer til min økonomi eller min telefon. Jeg lægger mere vægt på, om mine egne daglige opgaver bliver overskuelige, og om jeg kan finde den hjælp og de oplysninger, jeg har brug for, når noget ikke ser rigtigt ud.
Telefon, forventninger og alternativer
Android-kravet på version 9 eller nyere gør den ikke relevant for alle ældre telefoner. Selv på en understøttet enhed kan oplevelsen variere, hvis mobilen har begrænset lagerplads, mange apps åbne eller en ustabil netforbindelse. Jeg ville holde systemet opdateret, lukke unødvendige apps, hvis Revolut føles træg, og prøve igen på en stabil forbindelse, før jeg konkluderer, at problemet skyldes selve appen. Jeg kan ikke love, at disse enkle skridt løser enhver fejl, men de hjælper med at skelne mellem enhed og tjeneste.
Hvis jeg primært vil have en traditionel bankoplevelse med personlig rådgivning eller er vant til at ordne økonomi ved en filial, er en mobilcentreret app måske ikke det rette hovedvalg. Hvis jeg kun ønsker en helt enkel konto til daglige betalinger, kan en almindelig bankapp også være mere ligetil, især hvis jeg allerede bruger den til løn, regninger og kundeservice. Revolut giver mest mening for mig, hvis jeg faktisk værdsætter at samle flere slags økonomiske opgaver og er villig til selv at holde styr på, hvad der hører til hvor.
Den bedste måde at begynde på er efter min mening at tage én lavrisikoopgave ad gangen. Først kan jeg lære at finde betalinger og forstå oversigten. Derefter kan jeg undersøge opsparingsdelen, før jeg overvejer investering. På den måde bliver appens bredde en fordel i stedet for en samling valgmuligheder, jeg ikke helt har styr på. Det er også en god test af, om navigationen føles naturlig for mig, før jeg lægger flere af mine økonomiske rutiner derind.
Hvem får mest ud af Revolut?
Jeg synes, appen er værd at overveje for folk, der gerne vil ordne økonomi fra mobilen og sætter pris på at have betaling, opsparing og investering samlet. Den kan også passe til den nysgerrige bruger, som gerne vil have et mere aktivt forhold til sine penge, men som stadig er villig til at læse skærmene og holde styr på sine egne mål. At den er gratis at hente, gør det let at undersøge, om arbejdsgangen passer, uden først at betale for selve appen.
Jeg ville være mere tilbageholdende, hvis jeg let bliver forvirret af mange økonomiske muligheder, har brug for personlig hjælp som en fast del af bankforholdet eller forventer, at appen automatisk løser budgetlægningen for mig. Den kan samle værktøjer, men den kan ikke beslutte, hvor meget jeg bør bruge, eller om en investering passer til min situation. Hvis jeg vil have ro i økonomien, skal mine egne kategorier og vaner stadig være tydelige.
Mit samlede indtryk er, at Revolut er mest overbevisende som et fleksibelt mobilværktøj, ikke som en erstatning for omtanke. Den kan gøre små opgaver nemmere og give mig flere muligheder ét sted, men det er netop bredden, der kræver lidt disciplin. Jeg ville bruge den til løbende overblik og praktiske handlinger, mens jeg tog mig god tid med beslutninger, der påvirker opsparing eller investering.
Hvis du vil have en moderne økonomiapp og er tryg ved selv at holde styr på flere funktioner, er den et fornuftigt valg at prøve. Hvis du derimod prioriterer personlig bankkontakt, en helt enkel løsning eller en bestemt arbejdsgang, som din nuværende bank allerede håndterer godt, kan det være bedre at blive dér. For mig er den afgørende test enkel: Kan jeg hurtigt finde det, jeg leder efter, og kan jeg forstå konsekvensen, før jeg trykker? Hvis svaret er ja, får appens samlede tilgang reel værdi.
Den korte vurdering af ydeevnen er derfor forsigtig positiv: Revolut lægger op til hurtige hverdagsopgaver, men jeg ville ikke bedømme stabilitet eller ressourceforbrug ud fra appens popularitet alene. På en understøttet telefon med en god forbindelse kan den være praktisk at vende tilbage til; ved vigtige handlinger bør jeg stadig kontrollere status og have en plan, hvis teknikken eller forbindelsen svigter. Det er bedst, når bekvemmelighed følges af omtanke.
En praktisk rutine uden at miste overblikket
En realistisk hverdagssituation kunne være, at jeg står ved kassen efter indkøb og vil kontrollere, om en tidligere betaling allerede er registreret. Jeg ville først se på transaktionsoversigten og sammenholde beløb og tidspunkt med kvitteringen, ikke straks forsøge at betale igen, hvis visningen tøver. Senere på ugen kan jeg gennemgå de øvrige poster og markere for mig selv, hvilke beløb der skal gå til regninger, daglige indkøb og opsparing. Den rækkefølge gør appen til et redskab for mine vaner frem for en beslutningstager.
Hvis jeg deler udgifter med andre, kan jeg også bruge en enkel regel: afklar først, hvem der faktisk skal betale, og kontrollér modtageren, før jeg bekræfter en overførsel. Det er et lille ekstra trin, men det er mere nyttigt end at stole på hukommelsen, når flere betalinger ligner hinanden. Jeg ville ikke gennemføre en økonomisk handling, mens jeg går over en travl vej eller prøver at følge med i en samtale; den korte pause er en del af sikker arbejdsgang, ikke spildtid.
Hvad den brede løsning ikke erstatter
Sammenlignet med en almindelig bankapp er fordelen ved Revolut især muligheden for at samle flere typer pengeopgaver i én mobil arbejdsgang. Den traditionelle bank kan til gengæld være mere naturlig, hvis mine vigtigste behov allerede er knyttet til løn, faste regninger, rådgivning og en etableret kundeservice. En særskilt investeringsløsning kan være bedre for den, der ønsker et fokuseret miljø til langsigtede valg frem for at have investeringsmuligheder tæt på daglige betalinger. Jeg ville vælge efter opgaven, ikke efter hvor mange funktioner der står samlet på forsiden.
Det er også værd at skelne mellem at kunne udføre noget og at have brug for at gøre det. Hvis jeg kun vil kontrollere forbrug og betale i hverdagen, kan de ekstra muligheder føles som støj. Hvis jeg derimod har glæde af at holde flere økonomiske formål samlet og selv kan skabe tydelige grænser mellem dem, bliver bredden mere relevant. Mit råd er derfor at prøve appen med en afgrænset rutine først og beholde den løsning, der allerede fungerer, til de opgaver, hvor skiftet ikke giver en klar fordel.
En rolig start og en realistisk forventning
Et spørgsmål mange vil have, er, om appen er gratis. Den er gratis at hente, men jeg ville ikke udlede af det, at enhver mulig økonomisk tjeneste i appen nødvendigvis er uden omkostninger. Før jeg vælger en funktion, især en der handler om investering eller andre finansielle beslutninger, ville jeg læse de viste vilkår og omkostninger for netop den handling. Det er den bedste måde at undgå at forveksle gratis adgang til appen med gratis brug af alt, den kan rumme.
Et andet praktisk spørgsmål er, om den kan erstatte min nuværende bank. Det afhænger af, hvad jeg forventer af et bankforhold, og hvilke opgaver jeg allerede løser dér. Jeg ville ikke flytte alle rutiner på én gang. Først ville jeg se, om de daglige opgaver er nemme at finde, om oversigten giver mening, og om jeg føler mig tryg ved at kontrollere handlingernes status. Hvis personlig rådgivning eller en bestemt eksisterende bankfunktion er afgørende for mig, bør jeg beholde et alternativ, der dækker det behov.
Endelig er der spørgsmålet om, hvorvidt appen vil føles hurtig på min telefon. Det kan jeg ikke afgøre ud fra versionsnummeret alene: Android-version, enhedens alder, lagerplads og netforbindelse spiller ind. Jeg ville begynde på en stabil forbindelse og afprøve enkle opgaver, før jeg bruger den til noget tidskritisk. Hvis appen virker langsom, kan jeg genstarte den og kontrollere forbindelsen, men ved en vigtig betaling ville jeg stadig vente på en tydelig status frem for at trykke gentagne gange.
Alt i alt ser jeg Revolut som en fleksibel mobiløkonomiapp, der kan gøre hverdagsopgaver mere samlede, når jeg selv holder styr på formål og konsekvenser. Den passer bedst til en bruger, der gerne vil arbejde digitalt og ikke har noget imod at lære flere dele af appen gradvist. Den passer dårligere til den, der vil have en helt enkel betalingsløsning eller personlig bankkontakt som førsteprioritet. Jeg ville prøve den med små, overskuelige opgaver og først udvide brugen, når jeg ved, at både tempoet og strukturen fungerer for mig.
Revolut — Mere end en bank Ofte stillede spørgsmål
Hvad er Revolut, og hvad kan jeg bruge appen til?
Revolut er en finansapp, hvor du blandt andet kan administrere betalinger, kort og konti fra mobilen. Afhængigt af din konto og dit land kan appen tilbyde funktioner som overførsler, budgetværktøjer, valutaveksling og opsparing. Den er ikke automatisk en fuld erstatning for alle banktjenester, så undersøg hvilke funktioner og kontovilkår der gælder for dig, før du tilmelder dig.
Er Revolut gratis, eller skal jeg betale for at bruge appen?
Revolut har typisk flere abonnementstyper, herunder en plan uden månedligt abonnementsgebyr og betalte planer med ekstra fordele. Gratis brug betyder dog ikke nødvendigvis, at alle tjenester er gebyrfri: bestemte kort, hævninger, overførsler, valutaveksling eller andre handlinger kan være underlagt grænser og gebyrer. De præcise priser afhænger af planen og landet, så kontrollér den aktuelle gebyroversigt i appen.
Hvordan opretter jeg en Revolut-konto, og hvilke oplysninger skal jeg bruge?
Kontoen oprettes normalt i appen, hvor du følger vejledningen og indtaster personlige oplysninger. Du skal typisk bekræfte din identitet med et gyldigt identitetsdokument og kan blive bedt om at tage en selfie eller gennemføre andre sikkerhedstjek. Hav også adgang til dit telefonnummer og din e-mail. Godkendelse kan tage forskellig tid, og ekstra dokumentation kan blive nødvendig, før alle funktioner bliver tilgængelige.
Er det sikkert at bruge Revolut til betalinger og opbevaring af penge?
Revolut tilbyder sikkerhedsfunktioner i appen, som kan omfatte loginbeskyttelse, kortkontroller og mulighed for at fryse et kort, hvis det bliver væk. Den konkrete juridiske beskyttelse af dine penge afhænger imidlertid af, hvilken Revolut-enhed og hvilket produkt du bruger, samt reglerne i dit land. Læs derfor vilkårene om kontotype, indskudsgaranti og klagemuligheder, og beskyt dine loginoplysninger mod svindel.
Kan jeg bruge Revolut i udlandet, og hvordan fungerer valutaveksling?
Revolut kan være praktisk på rejser, fordi appen understøtter betalinger og valutafunktioner, men den præcise oplevelse afhænger af din plan, valuta og transaktionstype. Der kan gælde beløbsgrænser, gebyrer eller særlige vilkår, eksempelvis ved veksling uden for bestemte tidsrum eller ved hævning i hæveautomater. Kontrollér de aktuelle betingelser før afrejse, og vælg altid betaling i den lokale valuta, hvis betalingsterminalen tilbyder valutakonvertering.
Fordele
- Du kan oprette virtuelle kort og bruge dem til sikrere onlinebetalinger.
- Rejsefunktioner gør det nemt at betale i forskellige valutaer.
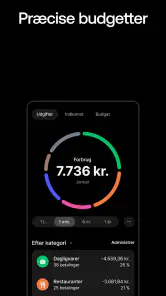
- Budgetværktøjer giver overblik over forbrug og kategorier.
- Mulighed for at fryse og genåbne kort direkte i appen.
- Flere abonnementer giver adgang til ekstra funktioner og fordele.
Ulemper
- Nogle funktioner og fordele kræver et betalt abonnement.
- Kontroller kan blive forsinket
- når Revolut beder om ekstra dokumentation.
- Kundesupport foregår primært via chat i appen.
- Gebyrer og grænser kan variere efter abonnement og transaktionstype.
- Investering og kryptohandel indebærer risiko og er ikke tilgængeligt overalt.
- Kategori
- Økonomi
- Version
- 10.150.2