Mobilbank DK – Danske Bank
- 4.99K
- 4,0
- Installationer
- 500.00K
- Pris
- Free
Skærmbilleder
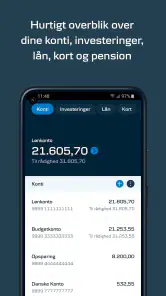
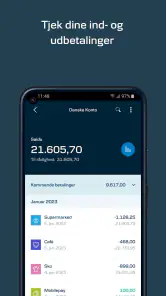
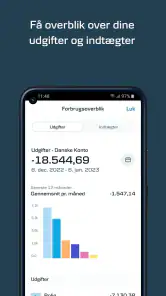
Analyse af Reviewed
Mobilbank DK er Danske Banks økonomiapp til de øjeblikke, hvor jeg helst vil ordne bankærinder uden at finde en computer frem. Den er først og fremmest relevant for bankens egne kunder: Hvis jeg allerede bruger Danske Bank, giver det mening at have kontoen ved hånden til hurtige tjek og daglige gøremål. Hvis jeg derimod leder efter en bankuafhængig økonomiapp, er dette ikke det oplagte valg.
En mobilbank, der skal passe ind i hverdagen
Det vigtigste er, om den gør de små bankopgaver nemmere
Jeg vurderer en mobilbank på mere end, om den kan åbnes på telefonen. Den skal også gøre det let at finde det, jeg leder efter, forstå hvad der er sket på kontoen og komme videre uden unødige omveje. Mobilbank DK er udviklet af Danske Bank, og dens styrke er derfor den direkte forbindelse til bankens egne kunder og deres daglige bankbehov.
Et realistisk eksempel er en hurtig kontrol efter en indkøbstur: Jeg vil se, om betalingen er gået igennem, og sikre mig, at saldoen stadig hænger sammen med resten af månedens budget. Det er en lille opgave, men den slags gør en mobilbank nyttig. For større beslutninger foretrækker jeg stadig at sætte mig ned og gennemgå økonomien ordentligt; telefonen er bedst til overblik og handlinger, der ikke kræver lang betænkningstid.
Appen ligger i kategorien økonomi, og den er gratis at hente. Den gennemsnitlige bedømmelse er 4,0 ud fra omkring 15.000 vurderinger, mens den har fået cirka 5.000 anmeldelser. Det peger på en løsning, mange bruger, men tal fortæller ikke i sig selv, om den passer til ens egne vaner. For mig er det afgørende spørgsmål, om jeg er kunde i Danske Bank, og om jeg ønsker bankens tjenester samlet på mobilen.
Hvad den nyere version betyder i praksis
Den aktuelle version er 2026.14. Det fortæller, at appen fortsat har en versionshistorik, men versionsnummeret alene afslører ikke, hvilke konkrete funktioner der er ændret. Jeg vil derfor ikke sidestille et nyere nummer med en bestemt forbedring. For en eksisterende bruger er den praktiske pointe snarere at holde appen opdateret, så man bruger den aktuelle udgave, når man skal ordne bankærinder.
Mobilbank DK blev lanceret den 3. november 2016. Den har altså været en del af bankens mobiltilbud i flere år, men det er ikke i sig selv et bevis på, at alle dele af oplevelsen føles moderne eller fungerer ens på alle telefoner. Når jeg skifter til en ny appversion, lægger jeg især mærke til, om mine kendte rutiner stadig er lette at finde: Hvor starter jeg, når jeg vil tjekke en konto, og kan jeg gennemføre det, jeg kom for, uden at lede længe?
Den skelnen er vigtig for både nye og faste brugere. Et versionsnummer kan være nyttigt, når man skal sikre sig, at man har den aktuelle udgave, men det bør ikke bruges som løfte om en bestemt nyhed. Jeg ville læse eventuelle ændringsnoter i appbutikken, hvis jeg vil vide, hvad en opdatering konkret retter eller tilføjer, og derefter prøve de funktioner, jeg faktisk bruger, i stedet for at antage, at hele arbejdsgangen er ændret.
Sådan får eksisterende kunder mest ud af den
Hvis jeg allerede er kunde hos Danske Bank, ville jeg starte med at gøre de mest tilbagevendende opgaver til en vane frem for at behandle appen som en miniatureudgave af hele banken. Åbn den, når du vil kontrollere en betaling eller få et hurtigt økonomisk overblik, og brug lidt tid på at lære, hvor de funktioner, du faktisk har brug for, ligger. Det sparer typisk mere tid end at forsøge at udforske alt på én gang.
Et nyttigt greb er at skelne mellem et hurtigt tjek og en egentlig økonomigennemgang. Førstnævnte passer godt til mobilen: Jeg kan kontrollere, om en forventet postering er dukket op, før jeg beslutter, om jeg har råd til et spontant køb. Til den anden type opgave vil jeg hellere samle spørgsmålene og arbejde mig systematisk gennem dem. Det reducerer risikoen for at træffe en beslutning på baggrund af en enkelt saldo uden at tænke på kommende udgifter.
Jeg ville også teste appen, mens jeg har ro, ikke først når en betaling haster. Det er et konkret, men ofte overset råd: Find ud af, hvordan du logger ind, og hvor du finder de oplysninger, du typisk leder efter, før du står i en kø eller på farten. Hvis du skifter telefon eller ikke kan få adgang, er det bedre at kende bankens normale vej til hjælp på forhånd end at regne med, at mobilappen alene kan løse enhver situation.
Hvor den står i forhold til andre økonomiapps
Sammenlignet med en uafhængig budgetapp er Mobilbank DK først og fremmest en bankkanal, ikke et neutralt værktøj til at samle økonomi fra forskellige steder. Det er en vigtig forskel. Hvis min daglige bank er Danske Bank, er det praktisk at bruge bankens egen app til bankforretninger. Hvis jeg derimod vil sammenholde flere banker eller bygge et detaljeret budget på tværs af konti, kan en særskilt økonomiapp passe bedre til formålet.
En mobilbanks fordel er nærheden til den bank, hvor pengene står; dens begrænsning følger samme logik. Appen er ikke det rigtige valg alene, fordi den er gratis eller populær, hvis jeg ikke har et kundeforhold til Danske Bank. Den erstatter heller ikke nødvendigvis den mere rolige oplevelse, man kan få ved at bruge netbank på en større skærm til opgaver, hvor jeg vil sammenligne mange oplysninger på én gang.
Jeg ville derfor vælge efter arbejdsgangen, ikke efter en idé om, at én app skal kunne alt. Til bankens egne daglige ærinder er Mobilbank DK det naturlige sted at begynde. Til fælles budgetplanlægning med en partner, overblik over flere banker eller dybere økonomisk analyse bør jeg først undersøge, om et andet værktøj faktisk understøtter netop den måde, jeg vil arbejde på.
Begrænsninger, der er værd at tage alvorligt
Den største begrænsning er, at appens relevans hænger tæt sammen med Danske Bank. Det gør den mindre anvendelig for folk, der ønsker at holde sig til en anden bank eller foretrækker et uafhængigt overblik. Det er ikke en lille detalje, man kan løse ved at bruge appen lidt anderledes; det er selve grænsen for, hvem løsningen giver mest mening for.
En anden afvejning gælder mobilens format. Den er praktisk til korte sessioner, men en lille skærm er ikke altid det bedste sted at gennemgå komplicerede økonomiske spørgsmål. Jeg ville ikke bruge et hurtigt blik på kontoen som eneste grundlag for en større beslutning. Tjek i stedet, hvad der er relevant for hele situationen, og skift til en større skærm eller kontakt banken, hvis spørgsmålet kræver mere end en enkel kontrol.
Jeg ville også være realistisk omkring, hvad en bankapp kan gøre for ens økonomiske vaner. Den kan gøre det nemmere at holde øje med bankforretninger, men den træffer ikke et budgetvalg for mig. Hvis jeg ofte bruger penge uden at følge op, hjælper det ikke i sig selv at have endnu en app på startskærmen. En konkret rutine, som at gennemgå kontoaktiviteten på et fast tidspunkt, er mere værd end at åbne appen tilfældigt.
Hvem bør hente den, og hvad skal man holde øje med?
Jeg vil anbefale den til kunder hos Danske Bank, som ønsker bankadgang på mobilen og især har brug for at følge med i almindelige, tilbagevendende bankærinder. Den passer også til folk, der gerne vil kontrollere deres økonomi i korte pauser frem for at vente, til de sidder ved en computer. Aldersmærkningen er PEGI 3, og minimumskravet er Android 10; inden jeg henter den, ville jeg kontrollere, at min telefon opfylder systemkravet.
Jeg ville vælge noget andet, hvis mit primære mål er et samlet budgetværktøj på tværs af banker, eller hvis jeg ikke er kunde i Danske Bank. Jeg ville også foretrække en større skærm til en længere gennemgang af økonomien. Det er ikke kritik af, at appen fokuserer på mobilbank; det er en påmindelse om at vælge efter det arbejde, man faktisk skal have gjort.
Fremover ville jeg især holde øje med, hvad konkrete opdateringer ændrer for de opgaver, jeg bruger mest, frem for at lægge for meget i versionsnummeret. Hvis en ændring gør en velkendt rutine lettere, er den værdifuld for mig; hvis den ikke påvirker min måde at bruge banken på, er den mindre vigtig. Den tilgang hjælper også med at skelne mellem en reel forbedring og forventninger, som appens versionshistorik ikke i sig selv kan bekræfte.
Min samlede vurdering er, at Mobilbank DK er et fornuftigt valg, når Danske Bank allerede er min bank, og jeg vil have et praktisk mobilsted til de løbende bankærinder. Dens værdi ligger i, at den følger med i hverdagen, ikke i at den skal erstatte alle andre økonomiværktøjer. Jeg ville hente den som Danske Bank-kunde, prøve mine vigtigste rutiner og beholde den, hvis den gør dem nemmere; ellers er et andet værktøj eller bankens større skærmløsning et mere passende valg.
Mobilbank DK – Danske Bank Ofte stillede spørgsmål
Hvad kan jeg bruge Mobilbank DK – Danske Bank til?
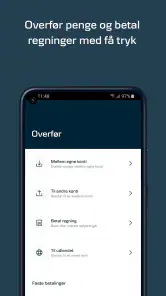
Mobilbank DK samler mange af Danske Banks almindelige bankfunktioner på mobilen. Du kan typisk se konti og saldi, gennemgå transaktioner, overføre penge, betale regninger og administrere kort. Appen kan også give adgang til beskeder eller andre banktjenester. Hvilke funktioner du ser, kan afhænge af dine produkter, din adgang og appens aktuelle version, så kontrollér detaljerne i Danske Banks officielle oplysninger.
Hvordan logger jeg ind, og hvad skal jeg bruge for at komme i gang?
Du skal normalt være kunde hos Danske Bank og have de nødvendige loginoplysninger og sikkerhedsløsninger, som banken kræver. Følg vejledningen i appen, og brug kun bankens officielle app og loginflow. Afhængigt af din opsætning kan identifikation ske med eksempelvis biometrisk godkendelse eller en anden godkendelsesmetode. Hvis du ikke kan logge ind, bør du kontakte banken via dens officielle kanaler frem for at dele koder med andre.
Er det sikkert at bruge Mobilbank DK til betalinger og bankforretninger?
Bankappen er beregnet til at give adgang til dine bankforretninger med sikkerhedsforanstaltninger, men din egen adfærd er også vigtig. Hent appen fra en officiel appbutik, hold både app og telefon opdateret, og brug en stærk skærmlås. Godkend aldrig en handling, du ikke selv har startet, og del ikke adgangskoder eller engangskoder. Kontakt straks banken, hvis du opdager ukendte betalinger eller mistænkelig aktivitet.
Koster det noget at downloade eller bruge appen?
Selve download af Mobilbank DK kan være gratis, men det betyder ikke nødvendigvis, at alle tjenester eller betalinger er uden omkostninger. Gebyrer kan afhænge af din konto, betalingstype, aftale og bankens gældende prisliste. Din mobiludbyder kan desuden opkræve betaling for dataforbrug, især hvis du bruger appen på mobildata i udlandet. Tjek derfor Danske Banks aktuelle vilkår og priser, før du foretager betalinger.
Hvad gør jeg, hvis appen ikke virker, eller jeg ikke kan finde en bestemt funktion?
Start med at kontrollere, om telefonen har internetforbindelse, og om appen samt styresystemet er opdateret. Luk appen helt, og åbn den igen; genstart eventuelt telefonen, hvis problemet fortsætter. Funktioner kan variere efter kundetype, aftale og appversion. Undgå at afinstallere appen, hvis du er usikker på, hvordan du logger ind igen. Ved gentagne fejl eller hastesager skal du kontakte Danske Bank via bankens officielle support.
Fordele
- Giver hurtigt overblik over konti
- saldi og seneste transaktioner.
- Overførsler og betalinger kan klares direkte fra mobilen.
- MitID-login giver sikker adgang til bankens tjenester.
- Mulighed for at spærre kort hurtigt
- hvis det bliver væk.
- Notifikationer kan hjælpe med at holde øje med kontoaktivitet.
Ulemper
- Flere funktioner kræver MitID og kan være besværlige at bruge på farten.
- Appen er primært nyttig for kunder med Danske Bank-konti.
- Nogle bankærinder kræver stadig kontakt til kundeservice eller besøg i banken.
- Notifikationer kræver tilladelse og kan være for hyppige for nogle brugere.
- Adgang afhænger af en stabil internetforbindelse og en kompatibel enhed.
- Kategori
- Økonomi
- Version
- 2026.14











