SaxoInvestor
- 1.42K
- 4,4
- Installationer
- 100.00K
- Pris
- Free
Skærmbilleder
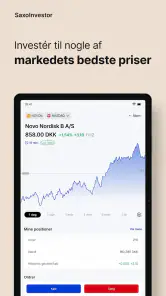
Analyse af Reviewed
Jeg synes, SaxoInvestor giver mest mening, når investering skal være en personlig aktivitet, selv om interessen for økonomi deles derhjemme. En aften kan man for eksempel sammenligne temaer og tale om, hvilke markeder man følger, mens hver person stadig bør holde styr på sin egen konto og sine egne beslutninger. Appen gør markedsindsigt og investeringsværktøjer tilgængelige på mobilen, men den gør ikke fælles økonomi automatisk overskuelig. Det er en nyttig skelnen, hvis flere i husstanden bruger samme tablet eller telefon.
En app til personlige investeringsvalg
SaxoInvestor er en gratis finansapp fra Saxo Bank Group, og dens fokus er investering frem for almindelig husholdningsbudgettering. Jeg oplever dens styrke som kombinationen af temaer, markedsinformation og værktøjer, der hjælper med at orientere sig, før man træffer egne valg. Den passer derfor bedre til den, der gerne vil følge investeringer aktivt, end til den, der blot vil samle familiens udgifter ét sted.
Appen har en gennemsnitlig bedømmelse på 4,4 ud fra omkring 7.900 vurderinger, og den er hentet over 100.000 gange. Det peger på, at mange bruger den, men popularitet fortæller ikke i sig selv, om den passer til ens måde at investere på. Jeg ville især vurdere, om dens markedsfokus og arbejdsform føles overskuelig, før jeg gjorde den til mit faste sted at følge økonomien.
Det er også værd at skelne mellem at bruge appen til at lære om markeder og at bruge den til at beslutte, hvad man skal investere i. Temaer kan være en god indgang til at undersøge områder, man ellers ikke havde tænkt på, men de er ikke en personlig anbefaling. Jeg ville bruge dem som en måde at stille bedre spørgsmål på, ikke som en genvej til at vælge investering uden egen vurdering.
Når interessen deles, men kontiene ikke bør blandes
I et hjem, hvor to voksne interesserer sig for investering, kan SaxoInvestor være et fælles samtaleemne uden at være en fælles konto. Den ene kan undersøge et marked, den anden kan følge et tema, og bagefter kan de sammenligne, hvad de har lært. Det er en mere fornuftig form for koordinering end at lade én person handle på vegne af begge uden tydelige aftaler.
Et realistisk hverdagsforløb kunne være, at jeg efter arbejde ser på markedsudviklingen, gemmer nogle spørgsmål til senere og taler med min partner om, hvad vi hver især følger. Hvis vi har forskellige tidshorisonter eller risikovillighed, bør samtalen netop gøre forskellene synlige. Appen kan støtte orienteringen, men den erstatter ikke aftaler om ejerskab, indskud eller ansvar.
Ved brug på en delt enhed ville jeg være omhyggelig med at afslutte min egen session og undgå at lade andre træffe valg fra min konto. Det er ikke en særlig funktion, men almindelig digital omtanke, som bliver vigtigere, når en skærm går på omgang. Hvis flere i hjemmet vil bruge investeringsværktøjer, er hver persons egen adgang og klare grænser et bedre udgangspunkt end at dele loginoplysninger.
Opsætning og arbejdsgange, der kræver omtanke
Jeg ville begynde med at afklare, hvad jeg vil bruge appen til: følge markeder, undersøge temaer eller håndtere investeringer. Det gør det lettere at holde informationssøgning adskilt fra selve beslutningen. En nyttig vane er at notere, hvorfor et tema fangede ens interesse, og hvilke spørgsmål der stadig mangler svar, før man overvejer at handle. Så bliver appens indhold en del af en proces i stedet for en impuls.
En anden praktisk arbejdsgang er at have faste tidspunkter til at kigge på markeder frem for at åbne appen ved enhver nyhed. Markedsinformation kan hurtigt trække opmærksomheden mod kortsigtede bevægelser, selv når ens oprindelige plan er langsigtet. Ved at samle undersøgelsen i en rolig stund bliver det nemmere at skelne mellem noget, der reelt ændrer ens vurdering, og noget, der blot larmer i øjeblikket.
Hvis man er ny, ville jeg undgå at begynde med mange temaer på én gang. Vælg hellere et område, lær de begreber at kende, og skriv ned, hvad man ikke forstår. Det kan også være klogt at tale om investeringsmål med en partner, før man bruger en app til at følge konkrete muligheder. Den samtale bør handle om ens egen økonomi og grænser, ikke om at kopiere en andens valg.
Der er dog en reel friktion: En investeringsapp kan føles mere krævende end en enkel budgetapp, fordi man skal fortolke markedsinformation og tage ansvar for beslutninger. Den, der håber på et værktøj, som automatisk fortæller, hvad der er det rigtige at købe, vil sandsynligvis blive skuffet. Jeg synes, det er en styrke, at brugeren må tænke selv, men det betyder også, at appen ikke er den letteste vej ind for alle.
Koordinering uden at gøre økonomien fælles ved et trylleslag
For par eller andre voksne i samme husstand er det nyttigt at skelne mellem at dele viden og at dele økonomisk ansvar. Man kan udveksle tanker om temaer og markedsindsigt uden at blande konti eller beslutningsret sammen. Hvis man faktisk investerer sammen, bør man være enige om ejerskab, formål og hvem der må foretage ændringer. Det er ikke noget, en app alene kan afgøre for jer.
Jeg ville også holde fælles samtaler fri for pres. Hvis én person har mere erfaring, kan vedkommende forklare, hvordan de undersøger en mulighed, men bør ikke fremstille sin vurdering som facit. En god koordinering giver begge plads til at sige nej, vente eller undersøge videre. Den tilgang er særlig vigtig, når familiens opsparing eller andre fælles mål kan blive påvirket.
Sammenlignet med en almindelig bankapp, der primært viser saldo og betalinger, er SaxoInvestor mere rettet mod markeder og investeringstemaer. Sammenlignet med en simpel budgetløsning hjælper den derfor med et andet problem: at undersøge investeringsmuligheder frem for at planlægge månedens forbrug. Hvis det vigtigste for husstanden er at følge regninger, opsparing og daglige udgifter samlet, vil en budgetapp eller bankens hverdagsværktøjer være et bedre valg.
Omvendt kan en generel nyhedsapp give bredere dækning, men ofte uden den samme investeringsorienterede ramme. Jeg ville bruge SaxoInvestor, når jeg vil undersøge markedsrelaterede emner, og supplere med uafhængig research, hvis en beslutning har stor betydning. Ingen enkelt app bør være hele grundlaget for en økonomisk beslutning, især ikke når flere personers planer berøres.
Alder, tillid og den rigtige bruger
Appen er mærket PEGI 3, men det bør ikke forveksles med, at investering er en aktivitet for små børn. Den aldersmærkning beskriver indholdets klassificering; økonomiske beslutninger kræver stadig modenhed og forståelse. I hjem med børn ville jeg derfor behandle den som et værktøj for den voksne, der har ansvaret for sin egen økonomi, ikke som en familieapp, børn skal navigere i.
Tillid handler her også om at vide, hvem der bruger hvilken konto. Hvis en telefon bliver lånt ud, bør man tænke over, om følsomme økonomiske oplysninger kan være synlige, og sørge for at logge ud, når det er relevant. Jeg ville aldrig lade en anden person trykke sig gennem investeringsvalg på min konto, heller ikke med gode hensigter. Det er en enkel grænse, der forebygger misforståelser.
Den passer bedst til voksne, der er nysgerrige på investering, kan afsætte tid til at undersøge muligheder og accepterer, at markeder indebærer usikkerhed. Den er mindre oplagt for den, der ønsker helt passiv økonomistyring, et fælles husholdningsbudget eller en pædagogisk børneoplevelse. Hvis man ikke er tryg ved at vurdere investeringsinformation, er det bedre at lære grundbegreberne først end at lade appens tilgængelighed skabe en følelse af, at man bør handle.
Versionsvalg og forventninger til mobilen
Den aktuelle udgave er 3.5.12257, og appen kræver Android 9 eller nyere. Det er værd at kontrollere systemversionen, hvis man overvejer at bruge en ældre telefon eller tablet i hjemmet. En enhed, der akkurat opfylder kravet, kan stadig føles mindre behagelig til længere research end en nyere skærm, så jeg ville vælge den enhed, hvor det er lettest at læse og sammenligne information.
Appen blev udgivet den 15. november 2018 og er gratis at hente. Gratis adgang gør det lettere at afprøve arbejdsgangen, men det betyder ikke, at investering i sig selv er uden omkostninger eller risiko. Jeg ville derfor læse vilkår og relevante oplysninger om de konkrete produkter, før jeg satte penge på spil, frem for at antage, at appens pris fortæller hele historien om en investering.
Der er omkring 1.400 skriftlige anmeldelser, hvilket kan give et indtryk af forskellige brugeres oplevelser, men jeg ville læse dem med blik for, om de beskriver samme type brug som min. En person, der primært følger markeder, kan have andre forventninger end én, der vil bruge telefonen til hurtige beslutninger. Det vigtigste er at prøve, om appens måde at præsentere investering på hjælper én med at tænke klarere.
Min vurdering for en husstand
Jeg ville anbefale SaxoInvestor til den voksne, der vil have investeringsorienteret markedsindsigt og foretrækker at undersøge muligheder på mobilen. Den kan også fungere som afsæt for gode samtaler mellem voksne i en husstand, så længe samtalerne ikke forveksles med fælles kontoadgang eller personlig rådgivning. Temaerne kan hjælpe med at finde retninger at undersøge, mens ansvaret for beslutningerne stadig ligger hos den enkelte.
Jeg ville vælge noget andet, hvis mit hovedbehov var at styre familiens budget, koordinere regninger eller give børn en fælles økonomioplevelse. Og hvis jeg ønskede en løsning, der fjerner behovet for selv at forstå risiko, ville denne type investeringsapp heller ikke være det rigtige svar. Dens værdi afhænger af, at man bruger den som et værktøj til research og holder fast i sine egne grænser.
Alt i alt ser jeg SaxoInvestor som et relevant valg for en nysgerrig investor, ikke som et universelt centrum for husstandens penge. Jeg kan godt lide, at fokus ligger på investering og markedsindsigt, men jeg ville bruge den roligt, med klare konto-grænser og uden at lade temaer erstatte egen vurdering. For den rette bruger er det en praktisk mobil ledsager; for fælles budgetter og familiekoordinering findes der mere passende værktøjer.
SaxoInvestor Ofte stillede spørgsmål
Hvad er SaxoInvestor, og hvem kan bruge appen?
SaxoInvestor er Saxo Banks investeringsapp, hvor du kan undersøge værdipapirer og handle blandt andet aktier, ETF’er, investeringsforeninger og obligationer. Appen henvender sig især til personer, der selv vil stå for deres investeringer, uanset om de er begyndere eller har erfaring med markedet. Du skal oprette en konto og gennemføre den krævede identitetskontrol, før du kan handle. Hvilke produkter og funktioner du får adgang til, kan afhænge af din konto, bopæl og gældende vilkår.
Hvordan opretter jeg en konto og kommer i gang med SaxoInvestor?
Du kan normalt begynde kontoansøgningen i appen eller via Saxos hjemmeside. Under oprettelsen bliver du bedt om personlige oplysninger og skal verificere din identitet; Saxo kan også spørge ind til din økonomi og investeringserfaring for at vurdere, om bestemte produkter passer til din profil. Når kontoen er godkendt, kan du overføre penge og søge efter investeringer. Behandlingstid, dokumentationskrav og tilgængelige kontotyper kan variere, så tjek de aktuelle oplysninger hos Saxo.
Hvilke investeringer kan jeg handle gennem SaxoInvestor?
SaxoInvestor giver adgang til et udvalg af værdipapirer, som kan omfatte aktier, ETF’er, investeringsforeninger og obligationer. Appen indeholder søge- og informationsfunktioner, så du kan undersøge produkter og følge udviklingen, men udvalget er ikke nødvendigvis det samme for alle kunder eller markeder. Læs altid produktets dokumentation, herunder oplysninger om risiko, valuta og omkostninger, før du handler. Værdipapirer kan falde i værdi, og du kan risikere at få mindre tilbage, end du investerede.
Hvad koster det at bruge SaxoInvestor?
Det kan være gratis at oprette eller have en konto, men handel og visse tjenester kan medføre omkostninger. Prisen afhænger blandt andet af værdipapir, handelsmarked, valuta og den gældende prisplan; der kan eksempelvis være kurtage, valutavekslingsgebyr eller andre relevante gebyrer. Nogle produkter har desuden løbende omkostninger, som ikke nødvendigvis fremgår som et særskilt beløb ved hver handel. Kontrollér Saxos aktuelle prisliste og de konkrete omkostninger i handelsbilledet, inden du afgiver en ordre.
Er SaxoInvestor sikkert, og kan jeg bruge det som investeringsrådgivning?
SaxoInvestor er en handelsplatform fra Saxo Bank, men sikker brug afhænger også af, at du beskytter dine loginoplysninger og følger gode sikkerhedsvaner. Brug de tilgængelige login- og sikkerhedsfunktioner, og kontakt Saxo, hvis du opdager mistænkelig aktivitet. Appens markedsdata og værktøjer kan hjælpe dig med at undersøge investeringer, men de bør ikke automatisk betragtes som personlig rådgivning eller en garanti for afkast. Investering indebærer risiko, så overvej din økonomi, tidshorisont og risikotolerance, før du handler.
Fordele
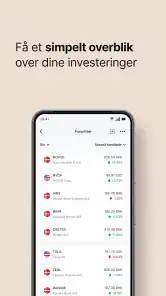
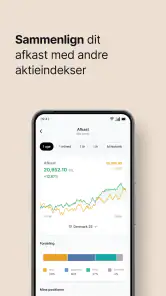
- Giver et hurtigt overblik over porteføljens værdi og udvikling.
- Gør det nemt at følge aktier og fonde på en personlig observationsliste.
- Søgefunktionen hjælper med at finde værdipapirer direkte i appen.
- Prisalarmer kan gøre det lettere at følge udvalgte investeringer.
- Biometrisk login giver hurtig adgang uden at indtaste adgangskode hver gang.
Ulemper
- Investering indebærer risiko for tab
- også når handlerne foretages i appen.
- Udvalget af værdipapirer kan være begrænset sammenlignet med specialiserede platforme.
- Nogle funktioner og oplysninger kan kræve
- at du logger ind.
- Kurser og markedsdata kan være forsinkede afhængigt af instrument og abonnement.
- Appen er ikke en erstatning for personlig investeringsrådgivning.
- Kategori
- Økonomi
- Version
- 3.5.12257











