Young Money
- 224.00
- 4,3
- Installationer
- 100.00K
- Pris
- Free
Skærmbilleder
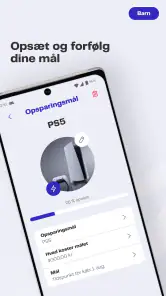
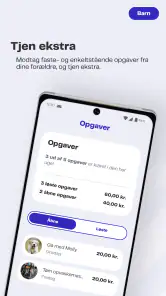
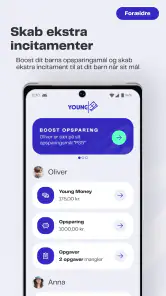
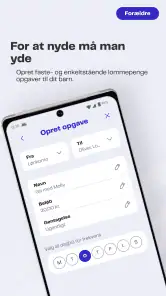
Analyse af Reviewed
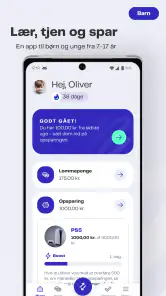
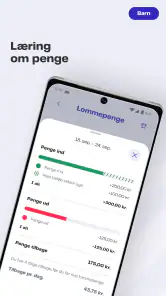
Det mest afslørende øjeblik med en lommepengeapp er ikke, når barnet åbner den, men når nogen spørger: „Hvor blev pengene af?“ Her kan Young Money give familien et fælles udgangspunkt for at tale om lommepenge og valg i hverdagen. Jeg synes, idéen passer godt til situationer, hvor en ung bruger sin egen telefon, mens en voksen hjælper med at skabe overblik. Appen er gratis og hører til inden for økonomi, men den bør ses som et supplement til familiens aftaler – ikke som en automatisk løsning på dem.
Et fælles udgangspunkt for lommepenge
Når lommepenge bliver en konkret samtale
Forestil dig, at et barn får lommepenge og gerne vil købe noget efter skole. I stedet for at tale om penge som en løs idé kan familien bruge Young Money som anledning til at spørge: Hvad vil du bruge dem på, og hvad vil du gemme til senere? Den slags samtale er appens mest interessante værdi for mig. Det handler mindre om at gøre økonomi avanceret og mere om at gøre små valg synlige for den unge.
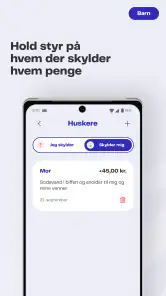
Det er også en nyttig ramme, når søskende får lommepenge på forskellige tidspunkter, eller når en voksen gerne vil følge med uden at tage alle beslutningerne. Et fælles sprog kan mindske misforståelser om, hvad der er aftalt, men appen kan ikke i sig selv afgøre, hvem der må bruge en enhed, eller hvordan familiens penge skal fordeles. Den del bør være tydelig mellem de voksne og barnet, før man gør appen til en del af rutinen.
Hvis I bruger den sammen, vil jeg foreslå at begynde med én enkel aftale: Hvad tæller som lommepenge, og hvornår taler I om dem? Det kan være ugentligt, månedligt eller efter en bestemt opgave – det afgørende er, at barnet forstår reglerne. En app er mest hjælpsom, når den afspejler en aftale, familien allerede kan forklare med almindelige ord.
En app til barnet – ikke nødvendigvis hele husholdningen
Young Money er rettet mod børn og unge, så jeg ville først overveje, hvem der faktisk skal bruge den. Hvis den unge har sin egen telefon, er det lettere at lade appen være et personligt redskab og samtidig tale om økonomi sammen. På en delt familietablet bliver grænserne mindre tydelige: Hvem åbner appen, hvem kan se indholdet, og hvem foretager ændringer? Det er spørgsmål, jeg ville afklare hjemme, frem for at antage, at appen håndterer dem automatisk.
Et praktisk greb er at lade barnet bruge sin egen enhed, hvis det er muligt, og holde voksnes egne økonomiapps adskilt. Det reducerer risikoen for, at barnet blander lommepenge sammen med familiens øvrige økonomi eller får adgang til noget, der ikke er tiltænkt det. Hvis den unge ikke har sin egen enhed, kan en voksen stadig bruge appen som samtalestøtte, men bør ikke præsentere den som en fælles konto uden først at kontrollere, hvordan brugen fungerer i praksis.
Jeg ville også undgå at dele en personlig adgangskode på tværs af familiens enheder. Det er en god grundregel for digitale tjenester generelt, især når børn bruger dem. Før barnet går i gang, kan den voksne derfor gennemgå, hvilken enhed der bruges, og hvordan man sikrer, at andre i hjemmet ikke kommer til at bruge den på barnets vegne.
Koordinering uden at gøre appen til familiens dommer
Den bedste brug, jeg kan forestille mig, er en kort gennemgang sammen med barnet frem for løbende kontrol. En voksen kan spørge, om der er et mål, barnet sparer op til, og hjælpe med at skelne mellem penge, der er til fri brug, og penge, der er sat til side. Det giver barnet plads til at øve sig, samtidig med at en voksen kan støtte, når en beslutning føles svær.
For at undgå uenighed bør familien være enige om, hvem der følger op, og hvad „at følge op“ betyder. Er det en samtale om mål, en påmindelse om en aftale eller blot hjælp, når barnet spørger? Hvis én voksen forventer at se alle valg, mens en anden lader barnet styre helt selv, kan selv en enkel app blive anledning til konflikt. Jeg ville derfor aftale rollerne, inden brugen begynder, især i hjem med flere omsorgspersoner.
En nyttig vane er at tage en kort snak, når lommepengene ændrer sig, eller når barnet har nået et mål. Det er mere konstruktivt end at gennemgå hver lille beslutning. På den måde bliver appen en anledning til refleksion, ikke en karakterbog over barnets forbrug. Den tilgang er særlig vigtig for unge, der har brug for at udvikle selvstændighed frem for blot at få deres valg godkendt.
Alder, tillid og realistiske forventninger
Appens aldersmærkning er PEGI 3, og den er tænkt til børn og unge. Det fortæller mig, at den er placeret som egnet til et bredt publikum, men det afgør ikke, om den passer til netop dit barns modenhed eller familiens behov. Et yngre barn kan have brug for, at en voksen sidder med og forklarer, hvad lommepenge betyder. En teenager vil måske foretrække at styre sin egen rutine og kun tage spørgsmål op efter behov.
Jeg ville præsentere brugen som øvelse i at træffe valg, ikke som overvågning. Hvis barnet tror, at hver beslutning bliver bedømt, kan det holde op med at være åbent om fejl eller impulskøb. En bedre aftale er at tale om, hvad barnet ønsker at lære: at spare op, prioritere eller forstå, hvor hurtigt små køb løber op. Det er en konkret måde at opbygge tillid på uden at love barnet mere frihed, end familien faktisk er klar til at give.
Hvis appen skal bruges på en enhed, som flere børn deler, bør man også overveje, om hvert barn kan holde sin brug adskilt på en måde, der fungerer for familien. Jeg ville ikke lade et barn håndtere et andet barns lommepenge, medmindre det er en bevidst aftale. Her er tydelige grænser vigtigere end bekvemmelighed, og hvis I ikke kan få en ordning, der føles privat og forståelig, kan en fælles samtale eller et andet redskab være bedre.
Hvad den kan – og hvad den ikke bør erstatte
Som økonomiapp til unge udfylder Young Money en anden rolle end en almindelig notesbog eller en lommeregner. En notesbog er fleksibel og fungerer uden, at familien skal lære en ny digital rutine, men den kan være let at glemme eller svær at følge over tid. En regnearksoversigt kan tilpasses præcist, men kræver ofte mere voksenhjælp og kan føles som skolearbejde. Appen er mest interessant, hvis barnet selv har lyst til at have lommepenge tæt på sin digitale hverdag.
Omvendt ville jeg ikke vælge den som eneste løsning, hvis familien har brug for at håndtere fælles husholdningsbudgetter eller komplekse økonomiske aftaler. Dens fokus er børn og unge, ikke hele hjemmets økonomi. Og hvis barnet helst vil lære gennem kontanter og en fysisk sparebøsse, er der ingen grund til at presse en app ind i rutinen. Det vigtigste er, at metoden hjælper barnet med at forstå egne valg – ikke at alle bruger den samme teknologi.
Et konkret råd er at prøve appen i en afgrænset periode med et enkelt mål, for eksempel at lægge mærke til, hvor meget der går til små køb. Tal bagefter om, hvad barnet selv fandt overraskende. Hvis appen gør samtalen lettere, har den en tydelig plads i hjemmet. Hvis den mest skaber diskussion om skærmtid, adgang eller hvem der må se hvad, er en papirbaseret aftale måske mere passende.
Hvem der sandsynligvis får mest ud af den
Young Money giver mest mening for familier, hvor et barn eller en ung allerede får lommepenge og er klar til at tale om at bruge eller gemme dem. Den kan også passe til voksne, der ønsker at støtte uden at gøre økonomi til en forelæsning. At &money står bag appen, og at den har en gennemsnitlig bedømmelse på 4,3 baseret på over 800 bedømmelser, tyder på, at mange brugere har taget den til sig, men det afgør ikke, om dens tilgang passer til jeres hverdag.
Den er mindre oplagt, hvis barnet ikke har en egen enhed, hvis I ikke ønsker økonomiske oplysninger på en telefon, eller hvis jeres aftaler om lommepenge stadig ændrer sig fra uge til uge. I de situationer ville jeg først få styr på reglerne og derefter beslutte, om en digital løsning faktisk gør hverdagen lettere. En app kan organisere vaner, men den kan ikke erstatte den voksnes ansvar for at sætte passende rammer.
Appen er gratis, og den er blevet hentet over 100.000 gange. Den blev udgivet den 2. februar 2020, og den aktuelle version er 5.4.0-play med Android 8.0 som minimum. Det gør den relevant for familier med en passende Android-enhed, men jeg ville stadig tænke over, om telefonen er barnets, delt eller primært bruges af en voksen, før jeg vælger den som fast redskab.
Min vurdering til en familie, der deler ansvar
Jeg ser Young Money som et nyttigt samtaleværktøj snarere end en komplet familieøkonomisk løsning. Dens styrke er, at lommepenge bliver noget, barnet kan forholde sig til i sin egen hverdag, og at voksne kan bruge det som afsæt for konkrete snakke om prioritering. Den største friktion ligger ikke nødvendigvis i selve appen, men i at få en fælles forståelse af adgang, privatliv og voksenansvar, særligt når flere personer deler en enhed eller hjælper med barnet.
Mit råd er at starte småt: aftal formålet, vælg hvem der bruger appen, og lad barnet få ansvar for en overskuelig del af sin økonomi. Tag en rolig samtale efter noget tid i stedet for at kontrollere hvert valg. Hvis barnet oplever, at appen hjælper med at nå et mål eller forstå egne vaner, er den værd at beholde i rutinen. Hvis papir, kontanter eller en enkel mundtlig aftale fungerer bedre, er det også et helt fornuftigt valg.
Samlet set vil jeg anbefale Young Money til familier, der ønsker en digital indgang til lommepenge og er villige til at afstemme forventningerne først. Den passer bedst, når barnet får passende selvstændighed, og de voksne koordinerer uden at gøre hver beslutning til en kontrolsag. Med de grænser på plads kan den støtte gode samtaler; uden dem kan en simpel lommepengeordning være både lettere og mere tillidsfuld.
Young Money Ofte stillede spørgsmål
Hvad er Young Money?
Young Money er et navn, der kan være knyttet til forskellige apps, tjenester eller spil, så indholdet afhænger af den konkrete udgiver og version, du har fundet. Tjek appens beskrivelse, skærmbilleder og udvikleroplysninger i App Store eller Google Play, før du downloader. Det hjælper dig med at bekræfte, om den tilbyder økonomiske værktøjer, underholdning eller noget helt andet.
Er Young Money gratis at downloade og bruge?
Prisen kan variere efter platform, land og den specifikke app, der bruger navnet Young Money. Nogle apps kan være gratis at hente, men indeholde annoncer, køb i appen eller abonnementer; andre kan kræve betaling fra begyndelsen. Se prisoplysningerne på appens butiksside, og gennemgå eventuelle abonnementsvilkår, før du bekræfter et køb eller indtaster betalingsoplysninger.
Hvilke oplysninger eller tilladelser kan Young Money bede om?
De nødvendige tilladelser afhænger af appens funktioner. En finansiel tjeneste kan for eksempel bede om oplysninger til en konto, mens en underholdningsapp kan anmode om adgang til funktioner som notifikationer eller medier. Læs privatlivspolitikken og kontrollér tilladelserne på appens butiksside. Vær forsigtig med at dele følsomme oplysninger, især hvis udvikleren eller formålet ikke er tydeligt angivet.
Kan jeg bruge Young Money på både Android og iPhone?
Det kan ikke afgøres ud fra appnavnet alene, om Young Money findes til både Android og iOS. Søg efter den på Google Play og i App Store, og kontrollér udviklernavn, udgivelsesdato og kompatibilitetskrav. Der kan også være forskelle mellem platformenes funktioner eller tilgængelighed i forskellige lande. Download kun fra den officielle butik for din enhed.
Hvordan kan jeg vurdere, om Young Money er sikker og passer til mig?
Før du downloader, bør du undersøge, hvem der har udgivet appen, læse nyere brugeranmeldelser og kontrollere dens privatlivspolitik samt oplysninger om dataindsamling. Se også efter eventuelle køb, abonnementer og alderskrav. Hvis appen lover økonomiske gevinster eller beder om følsomme oplysninger, bør du være ekstra kritisk og aldrig stole på løfter, som ikke kan dokumenteres.
Fordele
- Giver nem adgang til Young Moneys udgivelser og musikrelateret indhold.
- Praktisk for fans
- der vil følge kunstnerens nyheder på ét sted.
- Kan gøre det lettere at opdage ældre numre og udgivelser.
- Musikindholdet er relevant for lyttere
- der følger hiphop og rap.
- Et enkelt fokus gør appen overskuelig for Young Money-fans.
Ulemper
- Indholdet kan være begrænset
- hvis du ikke allerede er fan af Young Money.
- Tilgængelige funktioner og musik kan variere efter land og platform.
- Appens værdi afhænger af
- hvor ofte der udkommer nyt indhold.
- Kræver muligvis internetforbindelse for at streame musik og medier.
- Ikke nødvendigvis det bedste valg
- hvis du ønsker musik fra mange kunstnere.
- Kategori
- Økonomi
- Version
- 5.4.0-play











