MobilePay
- 11.58K
- 4,6
- Installationer
- 1.00M
- Pris
- Free
Skærmbilleder
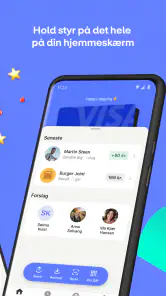
Analyse af Reviewed
Når jeg står ved kassen med en ven, der har lagt ud for frokosten, vil jeg helst kunne klare min del uden at gøre betalingen til et projekt. Det er den slags hverdagssituation, hvor MobilePay giver mening: en økonomiapp fra Vipps MobilePay AS, bygget til at flytte betalinger ind i en hurtig samtale mellem mennesker. Min vurdering er, at den er mest nyttig, når både afsender og modtager allerede bruger tjenesten, og når man vil afregne små, konkrete beløb uden at rode med kontanter eller finde kontooplysninger frem.
Fra en udgift til en afsluttet betaling
Begynd med det, der skal deles
Et godt eksempel er en fælles takeaway-bestilling. Én person betaler, mens resten skal sende deres andel bagefter. Med MobilePay kan betalingen foregå direkte mellem deltagerne, så man ikke behøver at omdanne en enkel udgift til en længere bankoverførsel. Det er også praktisk efter en caféregning, til en lille gave eller når man skylder en bekendt penge for noget, vedkommende har købt på ens vegne.
Før jeg sender, prøver jeg at gøre beløbet og formålet tydeligt. Det lyder banalt, men en kort forklaring kan spare begge parter for at skulle huske, hvad overførslen dækkede. Hvis flere deler udgiften, er det en fordel at aftale andelene først i stedet for at lade betalingsappen afgøre, hvem der skylder hvad. MobilePay kan gøre selve afregningen lettere; den erstatter ikke en fælles forståelse af regningen.
Det er netop denne afgrænsede rolle, jeg synes, appen løser godt. Jeg bruger den som en praktisk betalingsvej, ikke som et samlet budgetværktøj. Når jeg vil holde øje med månedens forbrug på tværs af konti eller planlægge økonomien fremad, er en bankapp eller et egentligt budgetværktøj et bedre sted at begynde. MobilePay er mest overbevisende i det øjeblik, nogen skal betale nogen anden.
Hold overførslen enkel og forståelig
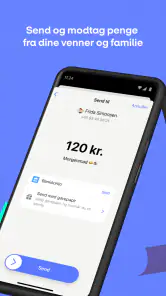
Når jeg skal sende penge, tænker jeg først på modtageren og derefter på beløbet. Den rækkefølge er værd at holde fast i: En hurtig betaling er kun nyttig, hvis den lander hos den rigtige person. Hvis der er flere med lignende navne i ens kontaktliste, bør man tage et ekstra øjeblik til at kontrollere modtageren, før man bekræfter. Den lille pause er mere værd end at skulle rette en fejl bagefter.
Dernæst hjælper en præcis besked med at gøre betalingen forståelig. “Min del af frokosten” er bedre end en løs bemærkning, især hvis man overfører flere gange til den samme ven. For modtageren bliver det nemmere at genkende, hvorfor pengene er kommet, og for mig bliver det lettere at huske sammenhængen senere. Jeg vil dog ikke behandle beskedfeltet som et regnskab i sig selv; ved større eller tilbagevendende fælles udgifter bør man stadig holde styr på aftalen et andet sted.
Appen er gratis og har PEGI 3, hvilket gør den bredt tilgængelig som almindelig betalingsapp. Det betyder ikke, at man bør sende penge ukritisk. Jeg ville stadig kontrollere beløb og modtager, især når jeg betaler i en fart eller står midt i en samtale. Det er en enkel vane, der gør en hurtig betalingsproces mere tryg uden at gøre den besværlig.
Når andre skal tage over
Betalinger mellem personer fungerer kun gnidningsfrit, hvis den anden ende er med på løsningen. Derfor er det klogt at afklare betalingsmåden, før man står ved et bord og forventer, at alle kan afregne på samme måde. Hvis en ven ikke bruger MobilePay, eller foretrækker at betale via sin bank, kan man vælge en anden løsning i stedet for at presse hele gruppen ind i én arbejdsgang.
Det er også her, forskellen på MobilePay og en traditionel bankoverførsel bliver tydelig. En bankoverførsel kan være et mere naturligt valg, hvis man allerede har modtagerens kontooplysninger, ønsker at ordne en betaling gennem sin bank eller skal håndtere noget, der ikke føles som en hurtig udveksling mellem bekendte. MobilePay har sin styrke i den korte afstand mellem “jeg skylder dig” og “så er det ordnet”. Den er ikke automatisk bedst til alle slags pengeoverførsler.
Ved en fælles bestilling kan jeg for eksempel sende min andel, men jeg bør ikke antage, at det løser hele gruppens koordinering. Den person, der lagde ud, skal stadig kunne se, hvem der har betalt, og hvem der mangler. Et nyttigt greb er at sende betalingen, så snart man har fået beløbet bekræftet, i stedet for at vente til flere dage senere, hvor det kan være uklart, hvad overførslen gælder. Det gør appen til en del af en god aftale snarere end en erstatning for den.
Det praktiske resultat i hverdagen
Når arbejdsgangen passer, er resultatet enkelt: Den, der lagde ud, får sin andel, og resten kan komme videre med dagen. For mig er det særligt værdifuldt ved små beløb, hvor det ville føles tungt at bede om kontonumre eller føre en længere beskedudveksling. Det er også nyttigt, når man vil afregne med nogen, man kender, uden at skulle have kontanter på sig.
MobilePay har et gennemsnit på 4,6 baseret på omkring 85.000 bedømmelser, og appen har over en million installationer. Det peger på en løsning, mange allerede kender, men popularitet er ikke det samme som, at alle omkring dig bruger den. Den vigtigste praktiske fordel opstår, når den anden person også er klar til at modtage betalingen dér. Hvis ikke, forsvinder noget af den bekvemmelighed, der gør appen attraktiv.
Jeg ville især anbefale den til folk, der ofte deler små udgifter med venner, familie eller bekendte, og som gerne vil have en enkel måde at afregne på. Den kan også være praktisk i hverdagsaftaler, hvor én person køber ind på vegne af andre. Til gengæld ville jeg ikke vælge den som min eneste økonomiapp, hvis mit primære behov er overblik over faste udgifter, opsparing eller et samlet billede af økonomien. Den er bedst som et konkret redskab i en større økonomisk hverdag.
Hvor arbejdsgangen kan gå i stå
Den tydeligste begrænsning er afhængigheden af modtageren. Hvis personen ikke vil eller kan modtage betalingen gennem MobilePay, må man finde en anden vej. Det kan være en bankoverførsel eller en anden aftale, og netop dér mister appen sin hurtige fordel. Jeg synes derfor, den fungerer bedst, når betalingsformen er aftalt på forhånd, ikke når man først opdager uenigheden ved kassen.
En anden kilde til friktion er, at en betalingsapp ikke kan løse uklarhed om beløb. Hvis nogen har lagt ud for flere ting, eller gruppen er uenig om, hvad der skal deles, er det bedre at få regnestykket på plads, før man sender penge. MobilePay kan gøre overførslen ligetil, men den kan ikke afgøre, om en udgift skal deles ligeligt, eller om én person skal betale mere. Her er en kort samtale ofte den hurtigste løsning.
Jeg ville også vælge en anden kanal, hvis situationen kræver mere end en almindelig person-til-person-afregning. Til betalinger, hvor jeg har brug for at følge bankens normale arbejdsgang, eller hvor modtageren foretrækker sin egen bank, er det mere naturligt at blive dér. For større beløb er det desuden fornuftigt at være ekstra omhyggelig med modtager og formål frem for at lade hastigheden styre.
Hvem jeg synes, den passer til
MobilePay er et godt valg, hvis du ofte ender i små situationer, hvor nogen lægger ud, og de andre skal betale tilbage. Den er mindre oplagt, hvis du leder efter en løsning, der først og fremmest organiserer hele din økonomi, eller hvis dine betalingsmodtagere foretrækker andre metoder. Jeg ville begynde med at tænke på de mennesker, du faktisk sender penge til, og de situationer, hvor du typisk skylder dem noget. Hvis de passer til appens enkle, direkte formål, er der en reel hverdagstidsbesparelse at hente.
Appen blev lanceret den 6. maj 2013, og den aktuelle version er 10.40.0. Det fortæller mig, at dette ikke er en ny idé, man skal lære fra bunden, men en etableret del af mange danskeres betalingsvaner. Alligevel afhænger oplevelsen af, at de mennesker, man handler med, er med på samme løsning. Det er den detalje, jeg ville afklare først, hvis jeg skulle anbefale den til en ven.
Min samlede vurdering er positiv, når forventningerne er realistiske. MobilePay er stærkest som en genvej fra en konkret gæld til en afsluttet afregning, ikke som erstatning for banken eller for god koordinering mellem venner. Jeg ville bruge den til frokosten, fællesindkøbet eller den lille udgift, der ellers bliver hængende som en påmindelse. Hvis du vil have økonomisk overblik eller skal betale nogen, der ikke bruger tjenesten, så vælg et værktøj, der passer bedre til den opgave.
MobilePay Ofte stillede spørgsmål
Hvad er MobilePay, og hvad kan jeg bruge appen til?
MobilePay er en betalingsapp, der gør det muligt at sende og modtage penge fra andre brugere samt betale hos deltagende butikker og webshops. Appen kan også bruges til visse regninger og betalinger, afhængigt af hvilke funktioner der er tilgængelige for dig. Mulighederne kan variere efter land, bank og kontotype, så kontrollér de aktuelle vilkår og funktioner i appen, før du downloader den.
Hvordan opretter jeg en MobilePay-konto, og hvad skal jeg bruge?
For at komme i gang skal du normalt hente den officielle MobilePay-app og følge registreringen på skærmen. Du skal typisk have en understøttet bankkonto og et betalingskort, et telefonnummer samt mulighed for at bekræfte din identitet. De præcise krav afhænger af din situation og MobilePays gældende regler. Sørg for, at dine oplysninger er korrekte, og brug kun appen fra den officielle appbutik.
Koster det noget at bruge MobilePay?
Det afhænger af, hvilken type betaling du foretager, og hvilke vilkår der gælder for din konto. Mange almindelige overførsler mellem privatpersoner kan være gratis, mens bestemte betalinger eller løsninger for virksomheder kan have gebyrer eller andre betingelser. Eventuelle priser kan ændres, så tjek MobilePays aktuelle prisliste og vilkår i appen eller på den officielle hjemmeside, før du gennemfører en betaling.
Er det sikkert at sende penge og betale med MobilePay?
MobilePay er udviklet til digitale betalinger og kan kræve sikker godkendelse, men du bør stadig være opmærksom på svindel og fejl. Kontrollér altid modtagerens navn og beløb, før du godkender en overførsel, og del aldrig adgangskoder eller engangskoder med andre. Betalinger kan være vanskelige at få tilbageført, hvis du selv godkender dem til den forkerte person. Kontakt straks din bank eller MobilePay ved mistanke om misbrug.
Kan jeg bruge MobilePay på både Android og iPhone, og hvad gør jeg ved problemer?
MobilePay tilbydes til kompatible Android-telefoner og iPhones, men appen kræver en understøttet enhed, operativsystemversion og adgang til relevante tjenester. Kontrollér kravene i Google Play eller App Store, før du installerer, da ældre telefoner muligvis ikke understøttes. Hvis appen ikke virker, kan du prøve at opdatere den og telefonens system, kontrollere internetforbindelsen eller genstarte enheden. Ved fortsatte problemer bør du kontakte den officielle kundeservice.
Fordele
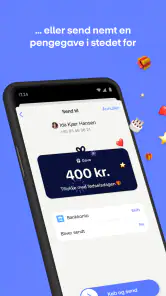
- Hurtig betaling mellem privatpersoner med telefonnummer.
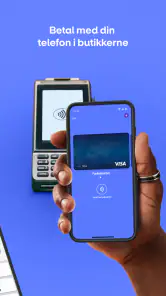
- Kan bruges til betaling i mange fysiske butikker og webshops.
- Del regningen med andre direkte i appen.
- Understøtter tilbagevendende betalinger til udvalgte tjenester.
- Dansk brugerflade gør appen let at finde rundt i.
Ulemper
- Kræver internetforbindelse for at sende og modtage betalinger.
- Begge parter skal have MobilePay for at overføre penge.
- Beløbs- og brugsgrænser kan begrænse større betalinger.
- Betalinger kan være svære at få tilbageført ved en fejl.
- Nogle funktioner afhænger af bank
- korttype og alder.
- Kategori
- Økonomi
- Version
- 10.40.0













