Vipps
- 14.84K
- 4,6
- Installationer
- 1.00M
- Pris
- Free
Skærmbilleder
Analyse af Reviewed
Når jeg står ved kassen, deler en regning med venner eller skal sende penge til nogen, vil jeg helst slippe for at gøre betalingen til et lille projekt. Det er her, Vipps giver mening: en norsk betalingsapp fra Vipps MobilePay AS, lavet til at gøre hverdagsbetalinger nemme at sætte i gang og gennemføre. Min vurdering er, at den især passer til folk, der allerede møder Vipps i deres hverdag, og som gerne vil samle flere små betalingsopgaver i én app.
Fra betalingsbehov til afsluttet overførsel
Når betalingen skal klares uden omveje
Jeg tænker på Vipps som et praktisk værktøj snarere end en app, man åbner for at holde øje med økonomien. Den ligger i økonomikategorien, men dens stærkeste rolle er den konkrete handling: at betale eller tage imod betaling. Det gør den relevant, når nogen ved bordet har lagt ud, når en handel skal afsluttes, eller når jeg bare vil undgå at fumle med kontanter.
Den virkelige fordel viser sig, når alle parter allerede bruger løsningen. Så kan en betaling føles mere direkte end at skulle finde bankoplysninger, skifte til netbank og kontrollere, om man har skrevet det rigtige. Det er dog ikke en magisk genvej, der fjerner alle trin: man skal stadig være opmærksom på modtageren og beløbet, før man bekræfter.
Appen er gratis, har PEGI 3 og blev lanceret den 30. maj 2015. Den aktuelle version er 10.40.0, og minimumskravet er iOS eller Android 9. Det er nyttigt at kende, hvis man skal hjælpe et familiemedlem med at komme i gang eller vurderer, om en ældre telefon kan følge med. Vipps har en gennemsnitlig vurdering på 4,6 ud fra omkring 171.000 bedømmelser, og den er installeret over en million gange.
Et konkret forløb: venner deler en regning
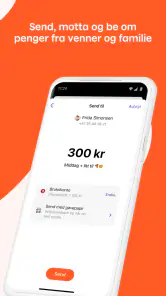
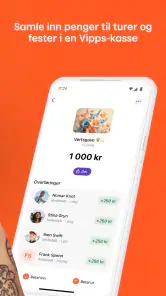
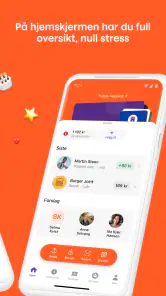
Forestil dig, at jeg har været ude at spise med venner, og én person har betalt hele regningen. Når vi bagefter skal gøre beløbene op, er Vipps oplagt, hvis alle allerede kan modtage betaling dér. Jeg kan åbne appen, finde den person, jeg skal betale, kontrollere beløbet og gennemføre overførslen. Det er en mere overskuelig afslutning end at lade én person stå med hele udgiften og håbe, at alle husker at betale senere.
Mit vigtigste råd i sådan en situation er at afklare beløbet, før nogen sender penge. En hurtig betaling er kun en fordel, hvis gruppen er enig om, hvad hver person skylder. Hvis regningen også skal deles efter forskellige retter, drikkevarer eller rabatter, er det ofte bedre først at regne det ud i samtalen og derefter bruge Vipps til selve betalingen. Appen gør ikke uenighed om regnestykket mindre.
Det er også værd at tænke på rækkefølgen. Jeg ville betale, mens gruppen stadig er samlet, frem for at gøre det til en løs aftale, der skal huskes dagen efter. Det reducerer den sociale friktion, men kræver stadig, at jeg dobbelttjekker modtageren, især hvis flere personer har lignende navne. Den lille kontrol er mere værd end de få sekunder, man sparer ved at trykke hurtigt.
Handoffs mellem mennesker og betalingsvaner
Vipps fungerer bedst, når betalingen ikke stopper ved min egen telefon. Den anden person skal også kunne modtage den på en måde, der passer til situationen. Før jeg vælger appen som løsning, spørger jeg derfor mig selv, om modtageren faktisk bruger Vipps, og om den konkrete betaling passer til deres behov. Hvis ikke, er en bankoverførsel eller en anden aftalt metode mere hensigtsmæssig, selv om den kan kræve flere trin.
Den forskel bliver tydelig i blandede grupper. Nogle vil foretrække at betale med deres vante bankløsning, mens andre forventer en hurtig betaling i Vipps. Her er appens styrke også dens begrænsning: den kan gøre en fælles vane smidig, men den erstatter ikke automatisk alle betalingsmåder. Jeg ville ikke antage, at en person kan modtage penge gennem appen, før det er afklaret.
Der er også en menneskelig handoff, når nogen betaler på vegne af andre. Hvis jeg lægger ud for en gruppe, hjælper det at sige tydeligt, hvem der skal betale hvad, og følge op på de betalinger, der mangler. Vipps kan gøre selve afregningen enkel, men den organiserer ikke nødvendigvis gruppens beslutninger for mig. Den fungerer bedst som sidste led i en aftale, ikke som erstatning for aftalen.
Små køb og betalinger, hvor tempo betyder noget
Ved et enkelt køb er fordelen først og fremmest, at jeg kan bruge samme velkendte betalingsværktøj, når Vipps accepteres. Det kan være mere ligetil end at skifte mellem kontanter, kort og bankapp, især hvis jeg allerede har telefonen fremme. Men jeg ser det ikke som en grund til at vælge appen ved enhver betaling. Hvis en anden metode er mere naturlig for sælgeren eller giver mig bedre overblik over købet, bruger jeg den i stedet.
Et nyttigt skel er mellem at betale en person og at bruge en løsning i en handel. Jeg vil altid læse betalingsanmodningen eller kontrollere modtageren, før jeg godkender noget, og jeg ville ikke behandle en hastig besked som bevis på, at en anmodning er legitim. Hurtighed kan ellers få én til at springe den kontrol over, man normalt ville foretage. Det er en lille, men vigtig vane, når betalinger bliver en del af en travl hverdag.
Hvis jeg bruger appen til at tage imod betaling, tænker jeg også på den person, der skal betale. En løsning er kun praktisk, hvis den anden part kan gennemføre betalingen uden besvær. Til en lejlighedsvis betaling mellem bekendte er det ofte oplagt; i en mere formel handel kan en anden betalingsform være tydeligere for begge parter. Jeg ville vælge ud fra situationen frem for at gøre Vipps til standard af ren vane.
Hvad resultatet er – og hvad appen ikke gør
Når alt passer, er resultatet enkelt: en konkret betaling er afsluttet uden at skulle gøre den til en længere bankopgave. Det er især værdifuldt ved små beløb og gentagne hverdagsaftaler, hvor besværet ved at koordinere kan føles større end selve overførslen. Vipps løser ikke alle dele af økonomien, men som betalingsapp har den en klar og afgrænset nytte.
Jeg ville ikke vælge den som erstatning for netbank, budgetværktøj eller et samlet overblik over min økonomi. Hvis mit mål er at gennemgå udgifter, planlægge opsparing eller administrere flere bankforhold, er en anden type finansiel app bedre egnet. Vipps er stærkest, når jeg allerede ved, hvem jeg skal betale, og hvad betalingen handler om.
Sammenlignet med netbank føles Vipps mere rettet mod den hurtige overlevering mellem mennesker, mens banken typisk er det naturlige sted for større økonomiske opgaver og betalinger, der kræver bredere kontohåndtering. Sammenlignet med kontanter slipper man for at have det præcise beløb klar, men man bliver afhængig af, at modtageren kan bruge samme løsning. Og sammenlignet med kortbetaling er Vipps mest relevant, når den konkrete modtager eller handel faktisk understøtter det.
Hvor arbejdsgangen kan gå i stå
Den største begrænsning er ikke nødvendigvis appen, men forbindelsen mellem deltagerne. Hvis modtageren ikke bruger Vipps, hvis gruppen ikke kan blive enig om beløbet, eller hvis man er usikker på betalingsanmodningen, forsvinder fordelen ved at være hurtig. I de situationer er det bedre at standse op og vælge en metode, alle forstår, end at presse betalingen igennem for at spare et minut.
En anden friktion er, at en nem betalingsknap kan gøre det fristende at springe eftertjekket over. Jeg ville altid gennemgå navn og beløb, inden jeg bekræfter, og holde styr på, om en betaling er personlig afregning eller del af en handel. Det er ikke ekstra arbejde for arbejdets skyld; det er den kontrol, der gør en hurtig betalingsrutine mere pålidelig.
Jeg anbefaler Vipps til folk, der ofte betaler eller modtager penge i situationer, hvor andre omkring dem allerede bruger appen. Den kan gøre en middag, en lille handel eller en fælles udgift lettere at afslutte, uden at jeg behøver gøre processen mere kompliceret end nødvendigt. Hvis du søger omfattende økonomistyring, eller hvis dine modtagere foretrækker andre metoder, er den ikke nødvendigvis det rette valg. For den almindelige betaling mellem mennesker er min konklusion dog enkel: Vipps er mest nyttig, når begge sider kender arbejdsgangen, og man stadig tager sig tid til at kontrollere betalingen.
Med sin stærke brugertilslutning og en gennemsnitlig vurdering på 4,6 er Vipps tydeligvis en velkendt mulighed for mange. Jeg ville installere den, hvis den passer til de mennesker, jeg faktisk betaler med, og lade den supplere snarere end erstatte mine øvrige betalingsvaner. Det er den jordnære rolle, den udfylder bedst.
Vipps Ofte stillede spørgsmål
Hvad er Vipps, og hvad kan jeg bruge appen til?
Vipps er en norsk betalingsapp, der bruges til at sende og modtage penge, betale i butikker og på nettet samt håndtere visse regninger og betalinger til virksomheder. De præcise funktioner afhænger af, hvor du bor, og hvilke tjenester der understøttes dér. Før du downloader appen, bør du derfor kontrollere, at Vipps kan bruges i dit land, og at din bank og dit telefonnummer opfylder kravene.
Hvem kan oprette en Vipps-konto, og hvad skal jeg bruge?
Kravene kan variere efter land og kontotype, men du skal normalt have en understøttet smartphone, et mobilnummer og mulighed for at bekræfte din identitet. Betalingstjenester kræver ofte også en bankkonto eller et betalingskort, som Vipps accepterer. Nogle funktioner kan være begrænset til personer over en bestemt alder. Tjek de aktuelle betingelser i Vipps’ officielle oplysninger, før du opretter dig, så du ved, om du kan bruge alle de funktioner, du ønsker.
Er det sikkert at sende penge med Vipps?
Vipps er udviklet til digitale betalinger og bruger typisk sikkerhedsforanstaltninger som identitetsbekræftelse og beskyttelse af kontoen. Sikkerheden afhænger dog også af, hvordan du bruger appen: Kontrollér altid modtagerens navn og beløb, før du godkender en overførsel, og del aldrig adgangskoder eller engangskoder. Hvis du modtager en mistænkelig besked eller betalingsanmodning, bør du undlade at trykke på links og i stedet undersøge sagen direkte i appen eller via Vipps’ officielle support.
Koster det noget at bruge Vipps?
Prisen afhænger af, hvilken type betaling du foretager, samt hvilke vilkår der gælder i dit land. Almindelige betalinger mellem privatpersoner kan have andre betingelser end betaling til virksomheder, kortbetalinger eller særlige tjenester. Eventuelle gebyrer og beløbsgrænser kan også ændres over tid. Gennemgå derfor prisoplysningerne i appen eller på Vipps’ officielle hjemmeside, inden du sender penge eller tilmelder dig en betalingsfunktion, så du kender de gældende vilkår.
Kan jeg bruge Vipps uden for Norge, og hvad gør jeg, hvis en betaling mislykkes?
Vipps’ tilgængelighed og funktioner afhænger af land, bankforbindelse og den tjeneste, du forsøger at bruge. Appen er ikke nødvendigvis tilgængelig for alle internationale brugere eller ved alle udenlandske betalinger, så kontrollér understøttelsen, før du regner med at bruge den på en rejse. Hvis en betaling mislykkes, kan du kontrollere internetforbindelsen, betalingskortets eller kontoens status og eventuelle beløbsgrænser. Undgå at gentage betalingen, før du har undersøgt, om beløbet allerede er trukket.
Fordele
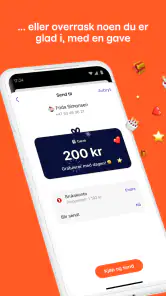
- Hurtige betalinger mellem privatpersoner med telefonnummer.
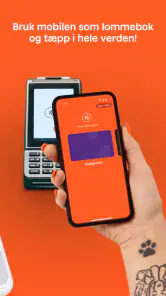
- Understøtter betaling i butikker og på nettet.
- Regninger kan betales direkte i appen.
- Nem adgang med biometrisk login på kompatible enheder.
- Kvitteringer og betalingshistorik gør det lettere at følge forbruget.
Ulemper
- Begge parter skal typisk have Vipps for at sende penge.
- Nogle funktioner kræver norsk bankkonto eller telefonnummer.
- Betalingsgrænser kan begrænse større overførsler.
- Appen behandler følsomme betalings- og personoplysninger.
- Tilgængelighed og funktioner afhænger af land og bank.
- Kategori
- Økonomi
- Version
- 10.40.0













